Garrigues

ELIGE TU PAÍS / ESCOLHA O SEU PAÍS / CHOOSE YOUR COUNTRY / WYBIERZ SWÓJ KRAJ / 选择您的国家

Reforma podatkowa w Polsce od 2027 r.: wyższy CIT dla największych podatników i zmiany w PIT

Reforma podatkowa w Polsce od 2027 r.: wyższy CIT dla największych podatników i zmiany w PIT
Polska - 
Maciej Nowicki i Angela Kopczyk

Projektowane zmiany w podatkach dochodowych mogą od 1 stycznia 2027 r. zwiększyć obciążenia podatkowe części przedsiębiorców. Zmienić ma się również skala podatkowa w PIT oraz zasady opodatkowania ryczałtem od przychodów ewidencjonowanych.

W Polsce trwają prace nad trzema projektami ustaw, które od 2027 r. istotnie zmienią opodatkowanie przedsiębiorców i osób fizycznych. Zmiany dotyczą m.in. CIT, PIT, ryczałtu od przychodów ewidencjonowanych oraz niektórych przedsiębiorstw z sektora energetycznego. Choć projekty regulują różne obszary, tworzą jeden pakiet reform.

Proponowane obniżenia PIT mają zostać sfinansowane m.in. z wyższego CIT dla największych podatników oraz z ograniczenia dostępu do ryczałtu. Według Ministerstwa Finansów pakiet jest neutralny dla budżetu:

  • UD458 – projekt nowelizacji ustaw o PIT, CIT i zryczałtowanym podatku dochodowym. Rada Ministrów przyjęła już projekt i skierowała go do Sejmu (druk nr 3147). Projekt przewiduje m.in. 22 % stawkę CIT oraz nową skalę podatkową w PIT.
  • UD459 – projekt ustawy o wsparciu przedsiębiorców sektorów energochłonnych z tytułu ponoszenia kosztów energii elektrycznej (druk nr 3159). Projekt zakłada czasowe podwyższenie CIT dla największych podmiotów z sektora paliwowego, gazowego i energetycznego. Wpływy mają finansować program wsparcia o budżecie 4,8 mld zł na lata 2027–2030.
  • UD116 – projekt nowelizacji ustaw o PIT, CIT oraz niektórych innych ustaw. Obejmuje m.in. zmiany w minimalnym CIT, a Rada Ministrów już go przyjęła i skierowała do Sejmu (druk nr 3137).

Ostateczny kształt przepisów może się zmienić w toku dalszych prac parlamentarnych. 1 stycznia 2027 r. pozostaje datą projektowaną, należy więc monitorować postęp procesu ustawodawczego.

Projekt UD458: wyższy CIT dla największych podatników oraz zmiany w PIT i ryczałcie

22 % stawka CIT dla podmiotów z przychodami powyżej 50 mln euro

Projekt UD458 przewiduje podwyższenie stawki CIT z 19 % do 22 % dla dwóch grup podatników:

  • podatników, których przychody w poprzednim roku podatkowym przekroczyły równowartość 50 mln euro;
  • podatników, którzy w którymkolwiek dniu roku podatkowego bezpośrednio poprzedzającego dany rok podatkowy byli jednostkami składowymi grup objętych ustawą o opodatkowaniu wyrównawczym jednostek składowych grup międzynarodowych i krajowych (Pillar 2) – bez względu na wysokość przychodów.

Stawka 22 % nie zastąpi szczególnych stawek bankowych z art. 19 ust. 1 pkt 3 i 4 ustawy o CIT, może natomiast objąć pozostałą część podstawy opodatkowania podatkowej grupy kapitałowej, w której skład wchodzi bank.

Dla pozostałych przedsiębiorców stawka 19 % i 9 % mają pozostać bez zmian. Zgodnie z uzasadnieniem rozwiązanie ma zwiększyć udział największych podmiotów w finansowaniu wydatków publicznych. 

Warto podkreślić, że próg 50 mln euro dotyczy przychodów i decyduje jedynie o tym, czy podatnik zostanie objęty wyższą stawką. Sama stawka 22 % będzie stosowana do podstawy opodatkowania, czyli co do zasady do dochodu, a nie do całego przychodu. Przeliczenie limitu ma następować według średniego kursu NBP z ostatniego dnia roboczego poprzedniego roku podatkowego, z zaokrągleniem do 1 tys. zł.

U podatników, których rok podatkowy pokrywa się z kalendarzowym, o stawce na 2027 r. przesądzą przychody osiągnięte w 2026 r. Przedsiębiorstwa zbliżające się do progu 50 mln euro powinny więc już teraz zweryfikować prognozę przychodów.

Skutki dla rozliczeń w ramach Pillar 2

Wyższa stawka nominalna nie zmienia konstrukcji zasad GloBE, czyli globalnego minimalnego opodatkowania w ramach Pillar 2. Może jednak podnieść efektywną stawkę podatkową polskich jednostek składowych, a przez to zmniejszyć ewentualny krajowy podatek wyrównawczy (QDMTT). Efekt będzie zależał od sytuacji poszczególnych jednostek, w tym od korzystania z preferencji, np. w ramach Polskiej Strefy Inwestycji. Grupy objęte Pillar 2 powinny zatem uwzględnić planowane zmiany przy modelowaniu efektywnej stawki podatkowej oraz prognozowaniu przyszłych zobowiązań podatkowych.

Zmiany w PIT i ryczałcie od przychodów ewidencjonowanych

Projekt UD458 przewiduje również wprowadzenie trzystopniowej skali podatkowej ze stawkami 12 %, 24 % i 32 %. Nowa skala ma być stosowana pod warunkiem wejścia w życie 1 stycznia 2027 r. wskazanych przepisów dotyczących CIT i ryczałtu, które mają ją finansować:
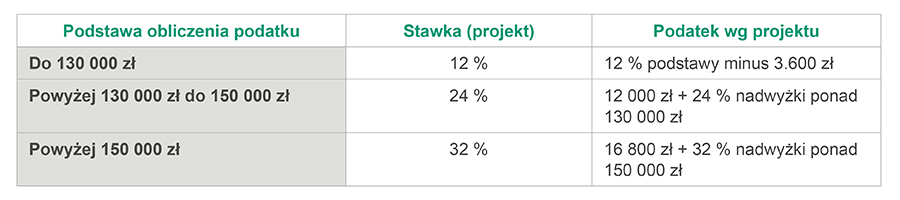
Projekt nie zmienia kwoty wolnej od podatku, która obecnie wynosi 30 000 zł.

Projekt zakłada także podwyższenie stawki daniny solidarnościowej, płaconej od nadwyżki rocznego dochodu ponad 1 mln zł, z 4 % do 5 %. Nowa stawka miałaby dotyczyć daniny płatnej w 2028 r., czyli dochodów wykazywanych w zeznaniach za 2027 r.

Limit przychodów uprawniający do wyboru ryczałtu od przychodów ewidencjonowanych ma zostać obniżony z 2 mln euro do 250 tys. euro. Nadwyżka określonych przychodów ponad 300 tys. euro osiągnięta w trakcie roku będzie opodatkowana stawką 17 %. Podobnie jak w CIT, kluczowe będą przychody osiągnięte w 2026 r. Podatnik wybierze ryczałt na 2027 r. tylko wtedy, gdy jego przychody w 2026 r. nie przekroczą równowartości 250 tys. euro.

Planowane zmiany w PIT i CIT są ze sobą ściśle powiązane, gdyż podwyższenie stawki CIT do 22 % dla największych podatników ma stanowić główne źródło finansowania reformy skali podatkowej PIT.

Projekt UD459: czasowo podwyższony CIT w sektorze paliwowym, gazowym i energetycznym 

Projekt UD459 przewiduje z kolei czasowe stosowanie podwyższonych stawek CIT wobec podatników z przychodami powyżej 50 mln euro, którzy prowadzą określone rodzaje działalności i spełniają dodatkowe warunki dotyczące udziału przychodów z tej działalności oraz grupy, do której należą. Warunek przynależności do grupy nie ma obowiązywać podatników, których przychody w poprzednim roku podatkowym przekroczyły 750 mln euro. Przy udziale od 33 % do poniżej 75 % podwyższona stawka ma dotyczyć proporcjonalnej części podstawy opodatkowania. Chodzi m.in. o:

  • wydobycie gazu ziemnego i ropy naftowej,
  • obrót paliwami gazowymi i ciekłymi oraz ich wytwarzanie,
  • przesył energii elektrycznej,
  • dystrybucję energii elektrycznej, z zastrzeżeniem wyjątku dla przedsiębiorstw zintegrowanych pionowo.

Przepisy obejmą też podatkowe grupy kapitałowe, w których skład wchodzi spółka prowadząca taką działalność.

Stawka ma wynosić co do zasady 30 %, 26 % i 23 % w latach podatkowych rozpoczynających się odpowiednio w 2027 r., 2028 r. i 2029 r. Projekt przewiduje przesunięcia związane ze zmianą lub wydłużeniem roku podatkowego oraz dalsze stosowanie danej stawki w kolejnych latach podatkowych, jeżeli na koniec poprzedniego roku łączny okres jej stosowania był krótszy niż 12 kolejnych miesięcy kalendarzowych. Dlatego podwyższone stawki mogą obowiązywać także po 2029 r. Mechanizm nawiązuje do rozwiązania zastosowanego wcześniej wobec sektora bankowego.

Projekt UD116: zwolnienie z minimalnego podatku dochodowego

Projekt UD116 przewiduje zwolnienie z minimalnego CIT dla podatników, u których większość przychodów operacyjnych pochodzi ze sprzedaży energii elektrycznej, ciepła lub gazu przewodowego. Uzasadnieniem jest silna regulacja sektora, zmienność rynku oraz ryzyko przerzucenia podatku na ceny dla odbiorców końcowych.

Podsumowanie

Planowane zmiany mogą istotnie zwiększyć obciążenia największych przedsiębiorstw. Najmocniej odczują je podmioty z sektora paliwowego, gazowego i energetycznego, dla których stawka CIT w 2027 r. może wynieść 30 %. Projekty obejmują też minimalny CIT, skalę PIT, daninę solidarnościową i ryczałt. Ich wpływ wykracza więc poza bieżące rozliczenia i może dotyczyć także polityki wynagrodzeń, finansowania działalności i rozliczeń w grupach kapitałowych.

Aktualizacja: stanowisko Senatu do druku nr 3147 (stan na 28 października 2026 r.)

27 października 2026 r. Senat przyjął ustawę z poprawkami, które w istotnym zakresie modyfikują rozwiązania uchwalone przez Sejm 22 października 2026 r. W szczególności Senat zaproponował przywrócenie 22 % stawki CIT dla podatników osiągających przychody powyżej 50 mln euro oraz określonych podmiotów należących do grup kapitałowych, z której Sejm wcześniej zrezygnował. Jednocześnie Senat opowiedział się za usunięciem wprowadzonego przez Sejm mechanizmu waloryzacji progów podatkowych w PIT oraz przepisów przewidujących 17 % stawkę ryczałtu od nadwyżki określonych przychodów ponad 300 tys. euro rocznie. Ustawa ponownie trafi do Sejmu, który rozpatrzy poprawki Senatu.

Kontakt

Maciej Nowicki - Garrigues

Kontakt

Powiązane usługi

Powiązane biura

Znajdź publikację

Date of publication

Wyszukiwarka wiadomości

Kancelaria Garrigues doceniona przez Fundación Prodis za zaangażowanie na rzecz integracji zawodowej

Kancelaria Garrigues doceniona przez Fundación Prodis za zaangażowanie na rzecz integracji zawodowej

Hiszpania - 

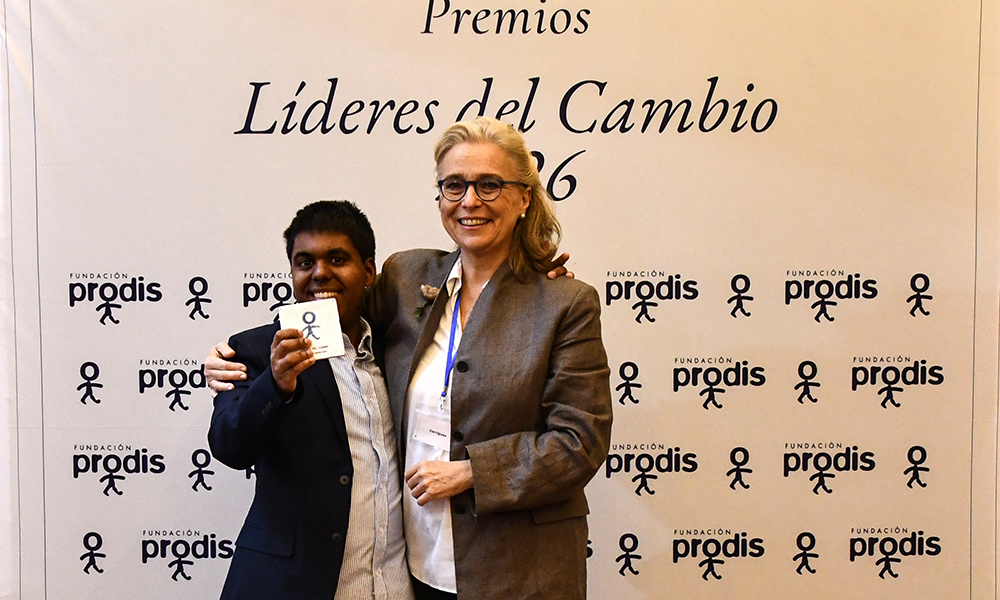
Kancelaria otrzymała wyróżnienie w pierwszej edycji nagród „Líderes del Cambio”

Kancelaria Garrigues została wyróżniona w pierwszej edycji nagród „Líderes del Cambio 2026”, organizowanych przez Fundación Prodis. Nagrodę przyznano za zaangażowanie w integrację zawodową osób z niepełnosprawnością intelektualną.

Nagrody te honorują firmy, które wspierają integrację i pomagają tworzyć bardziej różnorodne oraz równe środowiska pracy. To miejsca, w których każdy może rozwijać swoje talenty i cieszyć się równym dostępem do możliwości zawodowych.

Nagrody przyznawane są w pięciu kategoriach: Pionierzy, Wierni, Zaangażowani, Debiutanci oraz Sojusznicy Zmiany. Garrigues została uhonorowana w ostatniej z nich, która podkreśla aktywny udział kancelarii oraz jej zaangażowanie w programy integracji zawodowej realizowane przez Fundación Prodis.

To wyróżnienie motywuje nas do dalszych działań na rzecz integracji i równych szans.

Nagrodę odebrali Lourdes Ramos, dyrektorka ds. zasobów ludzkich w Garrigues, oraz Manuel Gadea, nasz kolega z madryckiego zespołu Typing.

Znajdź publikację

Date of publication

Wyszukiwarka wiadomości

Garrigues regionalną kancelarią roku w Ameryce Łacińskiej w rankingu IFLR Americas Awards

Garrigues regionalną kancelarią roku w Ameryce Łacińskiej w rankingu IFLR Americas Awards

Kancelaria otrzymała również tytuł krajowej kancelarii roku w Peru oraz nagrodę za transakcję roku

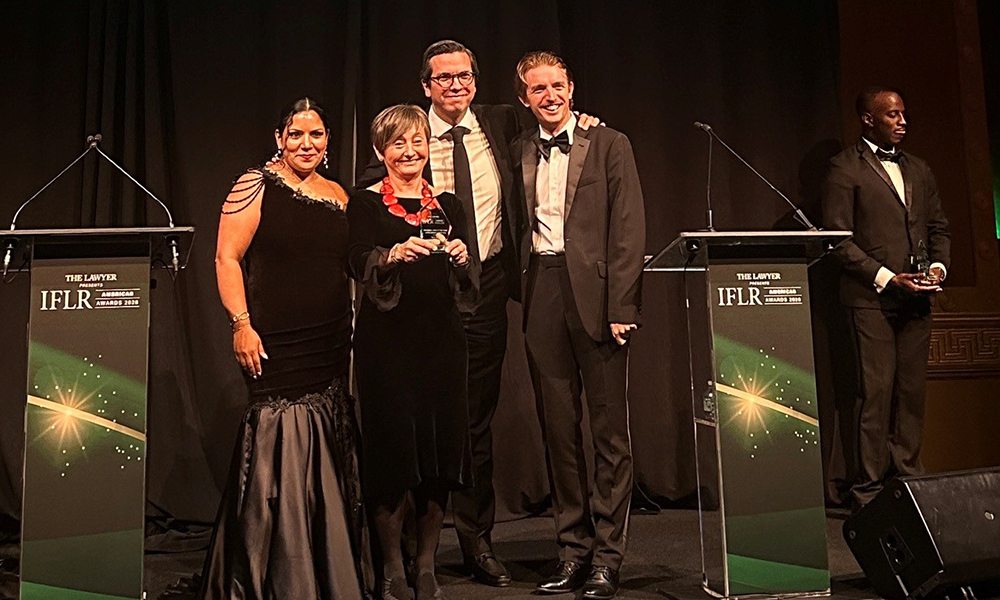
Kancelaria Garrigues zdobyła tytuł Regional Firm of the Year w Ameryce Łacińskiej w najnowszej edycji IFLR Americas Awards, organizowanych przez International Financial Law Review (IFLR).

Kancelarię uznano również za krajową kancelarię roku w Peru. Otrzymała także nagrodę za transakcję roku w kategorii Debt and Equity-linked za doradztwo na rzecz Corporación Financiera de Desarrollo (COFIDE) przy międzynarodowej emisji obligacji tematycznych o wartości 400 milionów dolarów.

Indywidualne wyróżnienie Peru Rising Star of the Year przyznano Milusce Gutiérrez, starszej prawniczce z zespołu prawa handlowego oraz fuzji i przejęć kancelarii Garrigues w Limie.

Uroczystość wręczenia nagród odbyła się w Nowym Jorku. Wyróżnienia przyznawane są za innowacje prawne oraz transakcje, które przyczyniają się do poprawy warunków dla inwestycji transgranicznych.

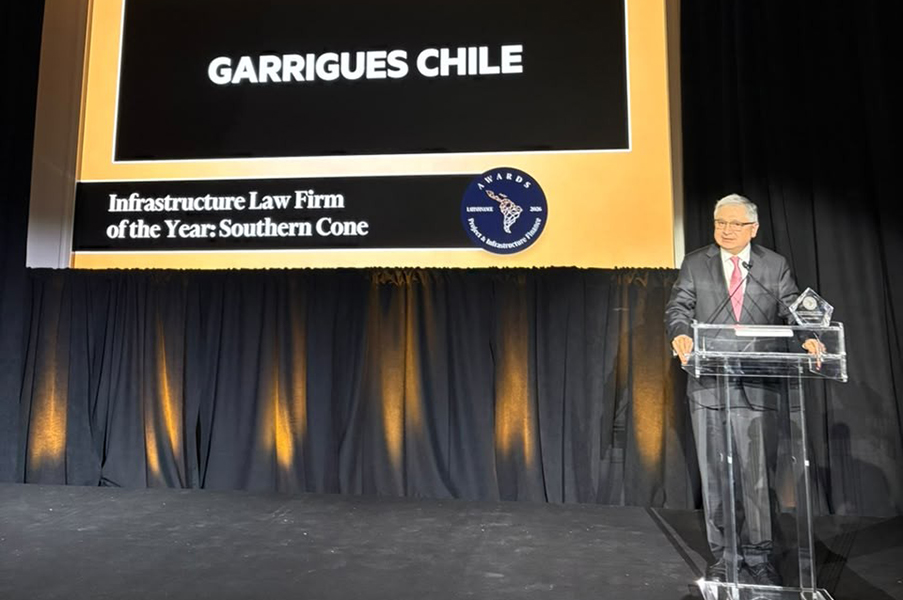
Nagrody te dołączają do innych ważnych wyróżnień, które Garrigues zdobyła w Ameryce Łacińskiej od początku roku. Wśród nich znalazły się: Infrastructure Law Firm of the Year: Southern Cone; Renewable Energy Deal of the Year; y Water / Sanitation Deal of the Year przyznane przez LatinFinance; wyróżnienie Highly recommended firm w Chile, Kolumbii, Meksyku i Peru w przewodniku Latin Lawyer 250; a także tytuł Law Firm of the Year w Perú i w Chile w konkursie LatinFinance Deals of the Year Awards.

Znajdź publikację

Date of publication

Wyszukiwarka wiadomości

Garrigues – najlepsza kancelaria prawna roku w dziedzinie infrastruktury w regionie Stożka Południowego według LatinFinance

Garrigues – najlepsza kancelaria prawna roku w dziedzinie infrastruktury w regionie Stożka Południowego według LatinFinance

Ameryka Łacińska - 

Dwie transakcje, w których kancelaria uczestniczyła jako doradca zostały również uznane za jedne z najlepszych w Ameryce Łacińskiej


Kancelaria Garrigues została wyróżniona tytułem Law Firm of the Year: Southern Cone (Argentyna, Chile i Urugwaj) podczas ostatniej edycji konkursu Project & Infrastructure Finance Awards, organizowanego przez magazyn biznesowy LatinFinance. Nagroda ta podkreśla wkład kancelarii w doradztwo przy realizacji i finansowaniu niektórych z najważniejszych inwestycji infrastrukturalnych w regionie.

Oprócz tej nagrody, dwie inne transakcje, w których kancelaria Garrigues uczestniczyła jako doradca, zostały uznane za najlepsze w Ameryce Łacińskiej w kategoriach „Energia odnawialna” oraz „Infrasturktura wodno-kanalizacyjna”. Pierwsza z nich dotyczyła finansowania w wysokości 1 mld dolarów na przejęcie przez Glenfarne portfela Gac RS Chile II SpA; druga – projektu ponownego wykorzystania wody w Salar del Carmen, realizowanego przez Sacyr Agua.

Ponadto kancelaria otrzymała wyróżnienie za doradztwo na rzecz EIG przy przejęciu 49,9% kapitału spółki Transportadora de Gas del Perú S.A.

Nagrody Latin Finance Project & Infrastructure Finance Awards co roku wyróżniają najważniejsze transakcje, przedsięwzięcia i projekty finansowania w sektorze infrastruktury i project finance w Ameryce Łacińskiej.

Dzięki tym wyróżnieniom kancelaria Garrigues umacnia swoją pozycję jako jedna z wiodących firm w Ameryce Łacińskiej. Nagrody te dołączają do listy wcześniejszych wyróżnień, w tym Highly Recommended Firm w Chile, Kolumbii, Meksyku i Peru, przyznawanych przez przewodnik Latin Lawyer 250, oraz nagród Law Firm of the Year zdobytych w Chile i Peru w ramach konkursu Deals of the Year Awards, organizowanych również przez LatinFinance.

Powiązane usługi

Znajdź publikację

Date of publication

Wyszukiwarka wiadomości

Kiedy Polska może pominąć unijne procedury zamówieniowe?

Kiedy Polska może pominąć unijne procedury zamówieniowe?

Polska - 

Artykuł 346 TFUE umożliwia Państwom Członkowskim Unii Europejskiej odstąpienie od unijnych procedur zamówieniowych w celu ochrony podstawowych interesów bezpieczeństwa państwa. Polska korzysta z tego wyłączenia przy pozyskiwaniu sprzętu wojskowego, stosując własne procedury przewidziane w prawie zamówień publicznych oraz wewnętrznych regulaminach resortu obrony narodowej, w szczególności Agencji Uzbrojenia.

Artykuł 346 ust. 1 lit. b) Traktatu o funkcjonowaniu Unii Europejskiej (TFUE) stanowi, że każde Państwo Członkowskie może podjąć środki, jakie uważa za konieczne w celu ochrony podstawowych interesów swojego bezpieczeństwa, a które dotyczą produkcji lub handlu bronią, amunicją i materiałami wojennymi. W polskim systemie prawnym pojęcie to funkcjonuje pod nazwą „podstawowy interes bezpieczeństwa państwa”. Warunkiem jest, aby środki te nie wpływały negatywnie na warunki konkurencji na rynku wewnętrznym w odniesieniu do produktów, które nie są przeznaczone wyłącznie do celów wojskowych. Przepis ten stanowi wyjątek prawa pierwotnego niezależny od dyrektywy 2009/81/WE dotyczącej zamówień obronnych. 

Zakres przedmiotowy art. 346 TFUE jest powiązany z listą broni, amunicji i materiałów wojennych przyjętą przez Radę 15 kwietnia 1958 r., co potwierdza motyw 10 dyrektywy 2009/81/WE. Oznacza to, że wyłączenie nie obejmuje automatycznie całego sektora bezpieczeństwa, lecz jest ograniczone do zdefiniowanego kontekstu materiałów obronnych. Należy również mieć na uwadze, że Trybunał Sprawiedliwości Unii Europejskiej konsekwentnie interpretuje art. 346 TFUE jako wyjątek wymagający ścisłej wykładni (vide: wyroki w sprawach C-615/10 oraz C-414/97).

Dyrektywa 2009/81/WE a art. 346 TFUE

Dyrektywa 2009/81/WE Parlamentu Europejskiego i Rady z dnia 13 lipca 2009 r. wprowadziła skoordynowane procedury udzielania zamówień w dziedzinach obronności i bezpieczeństwa. Jej celem było stworzenie sprawiedliwych i przejrzystych zasad zamówień obronnych, aby przedsiębiorstwa z jednych Państw Członkowskich mogły uzyskać dostęp do rynków obronnych innych państw. 

Dyrektywa ta funkcjonuje równolegle do art. 346 TFUE, nie zastępując go. Komisja Europejska w swoich wytycznych dotyczących zakresu stosowania dyrektywy (Nota przewodnia do dyrektywy 2009/81/WE) podkreśla, że jako instrument prawa wtórnego nie zmienia ona treści Traktatu, a definiowanie podstawowych interesów bezpieczeństwa pozostaje wyłączną kompetencją Państw Członkowskich. Jednocześnie ramy unijne zakładają, że państwa powinny stosować dyrektywę tam, gdzie jej procedury są wystarczające, a odwoływać się do art. 346 TFUE jedynie wtedy, gdy wyłączenie z unijnych zasad zamówieniowych jest ściśle konieczne. 

Implementacja w polskim prawie zamówień publicznych

Polska implementowała mechanizm wyłączenia traktatowego w ustawie z dnia 11 września 2019 r. Prawo zamówień publicznych (PZP). Artykuł 12 ust. 1 pkt 2 PZP stanowi, że przepisów ustawy nie stosuje się do zamówień dotyczących produkcji lub handlu bronią, amunicją lub materiałami wojennymi, o których mowa w art. 346 TFUE, jeżeli wymaga tego podstawowy interes bezpieczeństwa państwa, a udzielenie zamówienia bez zastosowania ustawy nie wpłynie negatywnie na warunki konkurencji na rynku wewnętrznym w odniesieniu do produktów, które nie są przeznaczone wyłącznie do celów wojskowych. Dodatkowym warunkiem jest, aby ochrona podstawowych interesów bezpieczeństwa państwa nie mogła zostać zagwarantowana w inny sposób, w szczególności z zastosowaniem przepisów działu VI PZP, który reguluje zamówienia w dziedzinach obronności i bezpieczeństwa. 

Odrębnie, art. 12 ust. 1 pkt 1 PZP wyłącza zamówienia, którym nadano klauzulę zgodnie z przepisami o ochronie informacji niejawnych lub jeżeli wymaga tego istotny interes bezpieczeństwa państwa. Art. 13 z kolei przewiduje dodatkowe wyłączenia dla zamówień obronnych, obejmujące m.in. zamówienia podlegające szczególnym procedurom międzynarodowym, zamówienia do celów wywiadu lub kontrwywiadu oraz zamówienia, w przypadku których stosowanie PZP zobowiązywałoby zamawiającego do ujawnienia informacji sprzecznych z podstawowymi interesami bezpieczeństwa. 

Pilna potrzeba operacyjna

Co do zasady, zakupy w dziedzinie obronności planowane są z pewnym wyprzedzeniem, przede wszystkim w centralnych planach rzeczowych. Niekiedy jednak zachodzi potrzeba ich ponownej weryfikacji w trybie pilnym, zwykle w związku z nagłym i bezpośrednim zagrożeniem dla bezpieczeństwa państwa.

W opisanej wyżej sytuacji możliwe jest pozyskanie sprzętu wojskowego w ramach tzw. Pilnej Potrzeby Operacyjnej (PPO). Bezpośrednią podstawą prawną tej procedury jest Decyzja nr 116/MON Ministra Obrony Narodowej z dnia 1 września 2021 r. w sprawie pozyskiwania sprzętu wojskowego. 

Co istotne, wystąpienie PPO może być powiązane z wystąpieniem istotnego lub podstawowego interesu bezpieczeństwa państwa, jednak nie skutkuje automatycznie wyłączeniem stosowania PZP. Nabywanie sprzętu wojskowego w ramach PPO może bowiem nastąpić w trybie określonym w PZP (w szczególności w trybie zamówienia z wolnej ręki który wprost przewiduje tę przesłankę dla zamówień w dziedzinach obronności i bezpieczeństwa). Zastosowanie procedury poza reżimem ustawy wymaga odrębnego spełnienia przesłanek jednego z wyłączeń przewidzianych w PZP.

Procedura oceny występowania PIBP

W praktyce jedną z podstaw wyłączenia dużych zamówień obronnych z reżimu ustawy Prawo zamówień publicznych jest wystąpienie podstawowego interesu bezpieczeństwa państwa. Zamówienia te mogą być realizowane w drodze procedur pozaustawowych, niekoniecznie w formie bezpośrednich negocjacji. Zamówienia udzielane na podstawie umów międzynarodowych mogą natomiast podlegać odrębnemu wyłączeniu z PZP na warunkach określonych w art. 13 ust. 1 pkt 7 PZP. 

W resorcie obrony narodowej ocena występowania podstawowego interesu bezpieczeństwa państwa dokonywana jest na podstawie Decyzji Nr 9/MON Ministra Obrony Narodowej z dnia 2 lutego 2022 r. Na jej podstawie przygotowywany jest wniosek o ocenę, a Minister Obrony Narodowej dokonuje oceny występowania podstawowego interesu bezpieczeństwa państwa. Sama decyzja nie reguluje procedury udzielenia zamówienia. 

Choć pojęcia istotnego i podstawowego interesu bezpieczeństwa państwa bywają stosowane zamiennie w praktyce, w sensie prawnym stanowią one dwie odrębne przesłanki wyłączenia, umieszczone w różnych punktach art. 12 ust. 1 PZP. 

„Istotny interes bezpieczeństwa państwa” (art. 12 ust. 1 pkt 1 lit. b) nie wymaga, by zamówienie dotyczyło broni, amunicji lub materiałów wojennych, i nie zawiera warunku braku negatywnego wpływu na rynek wewnętrzny UE. 

„Podstawowy interes bezpieczeństwa państwa” (art. 12 ust. 1 pkt 2) bezpośrednio odwołuje się do art. 346 TFUE, jest ograniczony zakresem przedmiotowym art. 346 ust. 1 lit. b TFUE i podlega dodatkowym warunkom traktatowym. Niemniej, w konkretnych stanach faktycznych zakresy obu przesłanek mogą się częściowo pokrywać.

Zdaniem Urzędu Zamówień Publicznych, interes bezpieczeństwa państwa może odnosić się do takich wartości jak:

  • suwerenność,
  • międzynarodowa pozycja,
  • niepodległość,
  • nienaruszalność terytorium,
  • obronność państwa.

W praktyce fakt istnienia istotnego lub podstawowego interesu bezpieczeństwa państwa musi być analizowany i badany każdorazowo w przypadku potrzeby złożenia zamówienia w dziedzinie obronności.

Regulamin Agencji Uzbrojenia

Zamówienia wyłączone z ustawy na podstawie art. 12 ust. 1 pkt 2 PZP realizowane są przez Agencję Uzbrojenia zgodnie z Regulaminem udzielania zamówień w Agencji Uzbrojenia realizowanych w celu ochrony podstawowych interesów bezpieczeństwa państwa (Załącznik nr 2 do Rozkazu Nr 19 Szefa Agencji Uzbrojenia z dnia 4 lipca 2025 r.). Regulamin ten określa zasady i tryb udzielania zamówień realizowanych w celu ochrony podstawowych interesów bezpieczeństwa państwa. 

Postępowania mogą być prowadzone w trzech trybach: 

  • negocjacji z kilkoma wykonawcami (gdy wymagania podstawowego interesu bezpieczeństwa państwa spełnia co najmniej dwóch zidentyfikowanych wykonawców), 
  • negocjacji z jednym wykonawcą (gdy wymagania spełnia tylko jeden wykonawca lub został wskazany konkretny wykonawca zamówienia) oraz 
  • w trybie ogłoszeniowym (gdy nie ma możliwości określenia zamkniętego katalogu wykonawców).

Przy przygotowywaniu i przeprowadzaniu postępowania uwzględnia się wymogi dotyczące w szczególności: ochrony informacji niejawnych, bezpieczeństwa dostaw, ustanowienia lub utrzymania potencjału przemysłowego oraz zabezpieczenia interesów Skarbu Państwa w zakresie praw własności intelektualnej.

Warunki konieczne do zastosowania wyłączenia

Na podstawie analizy przepisów krajowych i unijnych można wskazać następujące warunki kumulatywne, które muszą zostać spełnione, aby Polska mogła legalnie pominąć unijne procedury zamówieniowe:

  • Po pierwsze, zamówienie musi dotyczyć produkcji lub handlu bronią, amunicją lub materiałami wojennymi w rozumieniu listy z 1958 r. 
  • Po drugie, zastosowanie wyłączenia musi być wymagane przez podstawowy interes bezpieczeństwa państwa, co podlega formalnej ocenie na podstawie Decyzji Nr 9/MON. 
  • Po trzecie, ochrona podstawowego interesu bezpieczeństwa państwa nie może być zagwarantowana w inny sposób, w szczególności z zastosowaniem przepisów działu VI ustawy PZP dotyczącego zamówień obronnych.
  • Po czwarte, udzielenie zamówienia poza ustawą nie może wpływać negatywnie na warunki konkurencji na rynku wewnętrznym UE w odniesieniu do produktów nieprzeznaczonych wyłącznie do celów wojskowych. 

Perspektywy i ryzyka

Z punktu widzenia Polski, mechanizm wyłączenia oparty na art. 346 TFUE stanowi kluczowe narzędzie w kontekście intensywnej modernizacji Sił Zbrojnych RP. Pozwala on na szybkie pozyskiwanie sprzętu wojskowego w drodze negocjacji, z uwzględnieniem wymogów bezpieczeństwa informacji, bezpieczeństwa dostaw oraz budowy krajowego potencjału przemysłowo-obronnego. 

Jednocześnie Komisja Europejska i Parlament Europejski konsekwentnie podkreślają, że wyłączenie musi być stosowane proporcjonalnie i tylko gdy jest ściśle konieczne. Nadmierne lub nieuzasadnione korzystanie z art. 346 TFUE naraża państwo członkowskie na ryzyko postępowania o naruszenie prawa UE. Komisja powinna monitorować konieczność i proporcjonalność wyłączeń, nie opierając się wyłącznie na skargach ze strony przemysłu. 

W lutym 2026 r. Parlament Europejski w raporcie dotyczącym barier na jednolitym rynku obronnym wezwał Komisję do wydania jasnej rekomendacji w sprawie stosowania i granic art. 346 TFUE, precyzującej, że wyłączeniem objęte są jedynie środki ściśle konieczne dla ochrony podstawowych interesów bezpieczeństwa oraz że nie mogą one negatywnie wpływać na warunki konkurencji na jednolitym rynku.

W obecnym kontekście geopolitycznym, przy rosnących wydatkach obronnych i ambitnych programach modernizacyjnych, prawidłowe stosowanie wyłączenia z art. 346 TFUE wymaga od zamawiających starannej dokumentacji uzasadniającej konieczność ochrony podstawowego interesu bezpieczeństwa państwa oraz wykazania, że standardowe procedury zamówieniowe (w tym procedury z dyrektywy 2009/81/WE, implementowanej w dziale VI PZP) nie są w stanie zapewnić wymaganego poziomu ochrony interesów bezpieczeństwa.

Kontakt

Powiązane biura

Znajdź publikację

Date of publication

Wyszukiwarka wiadomości

Umowa UE-Mercosur w praktyce: jak skorzystać z preferencji celnych przy eksporcie do Ameryki Południowej?

Umowa UE-Mercosur w praktyce: jak skorzystać z preferencji celnych przy eksporcie do Ameryki Południowej?

Polska - 

Od 1 maja 2026 r. jest tymczasowo stosowana umowa przejściowa w sprawie handlu między Unią Europejską a krajami Mercosur. Co to oznacza w praktyce? Polskie firmy eksportujące do Argentyny, Brazylii, Paragwaju czy Urugwaju mogą zostać objęte niższymi stawkami celnymi. Skala obniżki i termin jej zastosowania zależą od kodu taryfowego i harmonogramu dla danego produktu. Trzeba przy tym udowodnić, że towar faktycznie pochodzi z UE, i odpowiednio to udokumentować. 

Zanim eksporter zacznie kompletować dokumenty, musi najpierw ustalić, czy jego towar w ogóle może być uznany za pochodzący z Unii Europejskiej. To kluczowe pojęcie w całej umowie. Zgodnie z jej przepisami (art. 3.2) produkt może uzyskać taki status w trzech przypadkach: 

  • gdy został w całości wytworzony w UE, 
  • gdy powstał wyłącznie z surowców i komponentów również pochodzących z UE, albo
  • gdy przy jego produkcji wykorzystano materiały spoza UE, ale spełniono określone warunki. Jakie? To zależy od konkretnego produktu i jest opisane w załączniku 3-B do umowy. Najczęściej chodzi o to, by produkt zmienił swoją klasyfikację celną (tzw. zmiana pozycji taryfowej), przeszedł określony proces przetworzenia lub by wartość użytych materiałów spoza UE nie przekroczyła ustalonego limitu.

Co jednak, gdy użyte materiały spoza UE nie spełniają tych szczegółowych wymogów? Tu pojawia się tzw. zasada tolerancji: jeśli łączna wartość takich materiałów nie przekracza 10% ceny finalnego produktu (i nie przekroczono przy tym żadnych limitów wagowych czy wartościowych z załącznika), produkt wciąż może być uznany za unijny. Uwaga: dla wyrobów włókienniczych obowiązują osobne, bardziej szczegółowe progi tolerancji.

Umowa wprowadza też ciekawą możliwość, zwaną dwustronną kumulacją pochodzenia. Brzmi skomplikowanie, ale idea jest prosta: materiały pochodzące z krajów Mercosur, użyte do produkcji w UE (i odwrotnie), mogą być traktowane tak, jakby pochodziły z miejsca, gdzie powstaje produkt końcowy. Jest jeden warunek: przetworzenie musi być wystarczające, czyli wykraczać poza proste czynności wymienione w art. 3.6 umowy. Co to znaczy? Otóż samo pakowanie, proste mieszanie składników, zwykłe szlifowanie czy nieskomplikowany montaż nie wystarczą, żeby produkt zmienił swoje pochodzenie. Musi zajść bardziej zaawansowany proces produkcyjny.

Jak przygotować oświadczenie o pochodzeniu?

Gdy już wiemy, że nasz towar kwalifikuje się jako unijny, czas na formalności. W relacjach z Mercosur eksporterzy z UE mogą korzystać tylko z jednego rodzaju dowodu pochodzenia: oświadczenia o pochodzeniu. Jego wzór znajdziemy w załączniku 3-C do umowy i obowiązuje on od samego początku tymczasowego stosowania umowy.

Tekst oświadczenia jest ściśle określony: nie można go dowolnie modyfikować ani ulepszać. Gdzie je umieścić? Na fakturze, specyfikacji wysyłkowej lub innym dokumencie handlowym (np. fakturze pro forma, wykazie opakowań). Można je wpisać odręcznie, wydrukować lub wpisać na maszynie. Dokument z oświadczeniem można też przesłać elektronicznie, co stanowi spore ułatwienie. Ważne, żeby zawierał nazwę i pełny adres zarówno eksportera, jak i odbiorcy, a także na tyle szczegółowy opis towaru, by można go było jednoznacznie zidentyfikować.

System REX: kiedy rejestracja jest konieczna?

Kluczowym elementem oświadczenia jest tzw. numer referencyjny eksportera. Tu pojawia się ważna granica: 6000 euro. Jeśli wartość wysyłanych towarów nie przekracza tej kwoty, oświadczenie może wystawić każdy eksporter bez rejestracji w specjalnym systemie REX (z ang. Registered Exporter System, czyli System Zarejestrowanych Eksporterów). Oczywiście towar musi spełniać wszystkie opisane wcześniej wymogi dotyczące pochodzenia. Natomiast przy przesyłkach przekraczających 6000 euro rejestracja w REX staje się obowiązkowa i eksporter musi wpisać w oświadczeniu swój ważny numer REX.

Dobra wiadomość jest taka, że rejestracja w REX to sprawa jednorazowa. Co więcej, jeśli firma ma już numer REX przyznany w związku z innymi umowami handlowymi UE, może go używać również w handlu z Mercosur; nie trzeba zakładać osobnego. W Polsce rejestracją w systemie REX zajmuje się Izba Administracji Skarbowej w Poznaniu (Wydział Centralna Rejestracja).

Kalendarz eksportera: ważne terminy

Oświadczenie o pochodzeniu jest ważne przez 12 miesięcy od daty sporządzenia. Za tę datę uznaje się dzień wpisany w samym oświadczeniu. Jeśli data nie została wprost podana, można posłużyć się datą widniejącą na dokumencie, na którym oświadczenie się znajduje (np. na fakturze). W ciągu tych 12 miesięcy importer musi przedstawić oświadczenie organom celnym kraju przywozu. Oświadczenie złożone po terminie może zostać zaakceptowane tylko w wyjątkowych okolicznościach lub gdy towar przedstawiono organom celnym przed jego upływem, w szczególności w ramach procedury specjalnej. Samo oświadczenie można sporządzić w momencie wysyłki towaru albo nawet już po niej. Importer może złożyć wniosek o preferencyjne (czyli obniżone) cło nie tylko przy odprawie, ale także z mocą wsteczną, do 2 lat od daty przywozu. Warunkiem jest sporządzenie i przedstawienie oświadczenia o pochodzeniu w tym samym dwuletnim terminie.

A co z archiwizacją? Eksporter musi przechowywać kopię oświadczenia o pochodzeniu oraz wszystkie dokumenty potwierdzające status towaru przez co najmniej 3 lata od dnia jego sporządzenia. Importer z kolei trzyma dokumenty przez 3 lata od daty przywozu produktu.

Co, jeśli urząd celny będzie miał wątpliwości?

Organy celne kraju, do którego eksportujemy, mogą wszcząć procedurę weryfikacji na podstawie analizy ryzyka, w ramach kontroli losowej, lub jeśli nasuną im się wątpliwości co do autentyczności oświadczenia albo faktycznego pochodzenia towaru. Jak to wygląda w praktyce? Służby celne kraju importera kontaktują się z organami celnymi kraju eksportera i proszą o sprawdzenie sprawy. Te z kolei mogą zażądać od eksportera wszelkich dowodów, przejrzeć jego księgi rachunkowe czy przeprowadzić inne kontrole. Jeśli w ciągu 10 miesięcy od wysłania zapytania organ kraju eksportera nie udzieli odpowiedzi lub przekazane informacje okażą się niewystarczające, służby celne kraju importera mogą odmówić przyznania preferencji celnej. Co ważne, może się tak stać nawet wtedy, gdy sam eksporter w pełni współpracował, ale jego urząd nie dotrzymał terminu. Termin 10 miesięcy może zostać wydłużony, jeśli obie strony się na to zgodzą, zwłaszcza gdy weryfikacji jest dużo lub są szczególnie skomplikowane.

Co mogą zyskać polskie firmy?

Wartość handlu między Polską a krajami Mercosur wyniosła około 4 mld euro, przy czym dane obejmują handel towarami w 2024 r. i usługami w 2023 r. Umowa przewiduje stopniowe zniesienie ceł na 91% towarów eksportowanych z UE do Mercosur. Kto może zyskać najwięcej? Przede wszystkim eksporterzy maszyn i sprzętu elektrycznego: w 2024 r. ich eksport z Polski wyniósł 449 mln euro, a stawki bazowe sięgały 14-20%. Duży potencjał mają też producenci sprzętu transportowego (77 mln euro eksportu, stawki bazowe 14-35%) oraz branża chemiczna, farmaceutyczna i producenci wyrobów z gumy i plastiku (stawki bazowe 14-18%). Dla polskiego sektora rolno-spożywczego, który eksportuje towary warte 72 mln euro, objęte wcześniej cłami 27-55%, umowa przewiduje obniżki. Odrębnym mechanizmem są kontyngenty taryfowe dotyczące wybranych wrażliwych produktów importowanych z Mercosur do UE.

Warto też wiedzieć, że umowa zawiera tzw. klauzulę ochronną. Oznacza to, że jeśli preferencyjny import z Mercosur zacznie poważnie szkodzić europejskiemu (w tym polskiemu) przemysłowi lub zagrozi powstaniem takiej szkody, UE może czasowo zawiesić albo wycofać preferencje celne.

Powiązane biura

Znajdź publikację

Date of publication

Wyszukiwarka wiadomości

Dyrektywa „Women on Boards”: nowe obowiązki spółek giełdowych w Polsce od 18 sierpnia 2026

Dyrektywa „Women on Boards”: nowe obowiązki spółek giełdowych w Polsce od 18 sierpnia 2026

Polska - 

Ustawa wdrażająca dyrektywę Women on Boards wejdzie w życie 18 sierpnia 2026 r. Nowe przepisy obejmą spółki z siedzibą w Polsce, których co najmniej jedna akcja jest dopuszczona do obrotu na rynku regulowanym w Unii Europejskiej, z wyłączeniem MŚP. Wprowadzą wymóg równowagi płci oparty na wskaźniku 33%, nowe zasady doboru członków organów i obowiązki sprawozdawcze. 

Dyrektywa Parlamentu Europejskiego i Rady (UE) 2022/2381 z dnia 23 listopada 2022 r. w sprawie poprawy równowagi płci wśród dyrektorów spółek giełdowych oraz powiązanych środków (dalej: dyrektywa Women on Boards), opublikowana w Dzienniku Urzędowym UE L 315/44 z 7 grudnia 2022 r., stanowi zwieńczenie ponad dziesięcioletnich prac legislacyjnych na szczeblu unijnym – pierwotny projekt Komisji Europejskiej pochodzi bowiem z 2012 r.

Celem dyrektywy jest zwiększenie udziału płci niedostatecznie reprezentowanej – w praktyce w zdecydowanej większości państw członkowskich są to kobiety – w organach zarządczych i nadzorczych dużych spółek giełdowych. Dyrektywa daje państwom członkowskim wybór jednego z dwóch modeli: (a) osiągnięcie co najmniej 40% udziału niedostatecznie reprezentowanej płci wśród dyrektorów niewykonawczych (rad nadzorczych) albo (b) co najmniej 33% udziału wśród wszystkich dyrektorów (wykonawczych i niewykonawczych łącznie, tj. zarząd i rada nadzorcza). Termin transpozycji dyrektywy do prawa krajowego upłynął 28 grudnia 2024 r.

Stan wdrożenia w Polsce

Polska zakończyła transpozycję dyrektywy europejskiej – ustawa została uchwalona i opublikowana w sierpniu 2026 r. i wejdzie w życie 18 sierpnia, pomimo skierowania jej do Trybunału Konstytucyjnego w trybie kontroli następczej.

Kluczowe założenia nowej ustawy 

Wybrany model i próg reprezentacji. Polska zdecydowała się na wdrożenie wariantu B dyrektywy, tj. próg 33% udziału płci niedostatecznie reprezentowanej łącznie w zarządzie i radzie nadzorczej. Ustawa wprowadza do Ustawy o ofercie publicznej nowy rozdział 4aa pt. „Polityka równowagi płci w organach spółki”. Zgodnie z nowymi przepisami, spółka ma zapewnić, aby łączna liczba stanowisk zajmowanych przez osoby płci niedostatecznie reprezentowanej (definiowanej jako płeć, której przedstawiciele zajmują nie więcej niż 49% stanowisk) była nie mniejsza niż liczba całkowita najbardziej zbliżona do 33% wszystkich stanowisk w zarządzie i radzie nadzorczej łącznie. Dodatkowo, osoby należące do płci niedostatecznie reprezentowanej muszą zajmować stanowiska w każdym z organów spółki.

Zakres podmiotowy. Ustawa obejmuje spółki z siedzibą w Polsce, których co najmniej jedna akcja jest dopuszczona do obrotu na rynku regulowanym w co najmniej jednym państwie członkowskim UE lub państwie będącym stroną umowy o EOG. Przepisów nie stosuje się do mikroprzedsiębiorców oraz małych i średnich przedsiębiorców w rozumieniu ustawy z dnia 6 marca 2018 r. – Prawo przedsiębiorców.

Polityka równowagi płci i proces selekcji. Walne zgromadzenie każdej objętej spółki będzie zobowiązane do podjęcia uchwały w sprawie polityki równowagi płci w organach spółki (obejmującej m.in. programy rozwoju kariery i strategię zarządzania zasobami ludzkimi) – w terminie do zakończenia pierwszego walnego zgromadzenia zwołanego po 18 sierpnia 2026 r. (a jeżeli takie zgromadzenie zakończy się do 18 października 2026 r. – do 18 grudnia 2026 r.). Kryteria doboru kandydatów na stanowiska w zarządzie i radzie nadzorczej należy ustalić przed rozpoczęciem procesu. Powinny one być neutralnie sformułowane, jasne i jednoznaczne oraz stosowane w sposób niedyskryminujący na każdym etapie doboru. W przypadku równorzędnych kwalifikacji pierwszeństwo przyznaje się kandydatowi płci niedostatecznie reprezentowanej, chyba że w wyjątkowym przypadku za wyborem kandydata płci przeciwnej przemawiają inne istotne zasady różnorodności określone w przepisach prawa, oparte na obiektywnych i niedyskryminujących kryteriach uwzględniających szczególną sytuację kandydata.

Ochrona kandydatów. Kandydat, wobec którego spółka naruszyła wymogi procesu selekcji, ma prawo dochodzić odszkodowania. Jeżeli kandydat należący do płci niedostatecznie reprezentowanej twierdzi, że doszło do naruszenia, i wykaże okoliczności faktyczne pozwalające przyjąć, że miał kwalifikacje co najmniej równorzędne z wybranym kandydatem płci przeciwnej, spółka musi wykazać, że nie naruszyła tych wymogów. Wysokość odszkodowania nie może być niższa niż minimalne wynagrodzenie za pracę.

Obowiązki sprawozdawcze. Spółki będą zobowiązane do sporządzania corocznego sprawozdania dotyczącego udziału poszczególnych płci w organach spółki oraz środków podjętych w celu zapewnienia równowagi. Sprawozdanie należy niezwłocznie po sporządzeniu udostępnić na stronie internetowej spółki. Spółka przekazuje je podmiotowi rządowemu odpowiedzialnemu za realizację zasady równego traktowania w terminie do 30 czerwca każdego roku (lub 6 miesięcy od zakończenia roku obrotowego, jeżeli sprawozdanie stanowi część sprawozdania z działalności). Jeżeli spółka nie osiągnęła wskaźnika 33%, musi wyjaśnić przyczyny i wyczerpująco opisać środki podjęte oraz planowane. Spółki mają przekazać pierwsze sprawozdanie do 31 października 2026 r.

Sankcje. Komisja Nadzoru Finansowego (KNF) może wydać zalecenia w celu zaprzestania naruszeń, a także nałożyć na spółkę karę pieniężną w wysokości do 500 000 zł za niewykonanie lub nienależyte wykonanie obowiązków dotyczących procesu doboru kandydatów albo sporządzenia corocznego sprawozdania. Przepis sankcyjny nie obejmuje wprost obowiązku publikacji ani przekazania sprawozdania. Co istotne, samo nieosiągnięcie wskaźnika 33% nie jest bezpośrednio objęte tą karą; spółka musi jednak wyjaśnić przyczyny i wyczerpująco opisać środki podjęte oraz planowane.

Terminy. Ustawa wejdzie w życie 18 sierpnia 2026 r. i od tego dnia spółki będą objęte obowiązkiem zapewnienia wymaganego poziomu reprezentacji. Ustawa nie powoduje automatycznego wygaśnięcia mandatów obecnych członków organów.

Praktyczne konsekwencje dla spółek giełdowych w Polsce

Spółki objęte zakresem ustawy powinny niezwłocznie podjąć szereg działań przygotowawczych:

  • Audyt składu organów – przeprowadzenie analizy obecnej reprezentacji płci w zarządzie i radzie nadzorczej w celu ustalenia, czy spółka spełnia wymogi dotyczące poziomu reprezentacji i obecności płci niedostatecznie reprezentowanej w każdym organie, a jeśli nie – jakiej skali zmian wymaga dostosowanie.
  • Aktualizacja dokumentów korporacyjnych – przegląd i dostosowanie statutów, regulaminów oraz procedur rekrutacyjnych do wymogów jasnych, obiektywnych i niedyskryminacyjnych kryteriów selekcji kandydatów.
  • Opracowanie polityki równowagi płci – przygotowanie projektu uchwały walnego zgromadzenia w sprawie polityki, obejmującej strategię zarządzania zasobami ludzkimi i programy rozwoju kariery, z wyprzedzeniem umożliwiającym przyjęcie uchwały w ustawowym terminie.
  • Przygotowanie procesu raportowania – wdrożenie procedur i szablonów do sporządzania corocznego sprawozdania o udziale płci w organach spółki (pierwsze sprawozdanie – do 31 października 2026 r.).
  • Szkolenia osób odpowiedzialnych za nominacje – przeszkolenie członków komitetów nominacji w zakresie nowych wymogów, w tym zasad rozkładu ciężaru dowodu w sporach z kandydatami.

Okres do 18 sierpnia 2026 r. warto wykorzystać na przygotowanie dokumentów i procedur niezbędnych do stosowania nowych wymogów. Pozwoli to ograniczyć ryzyko prawne i wizerunkowe od dnia wejścia ustawy w życie.

Jak przygotować się na nowe ramy regulacyjne

Ustawa wdrażająca dyrektywę Women on Boards stanowi istotną zmianę regulacyjną dla polskiego rynku kapitałowego. Regulacja wyznacza jednoznaczny kierunek zmian i mobilizuje spółki giełdowe do przeglądu podejścia do doboru osób na stanowiska w organach zarządczych i nadzorczych.

Dla spółek objętych ustawą kluczowe jest teraz sprawne przygotowanie się do nowych obowiązków – zarówno w zakresie proceduralnym (polityka równowagi płci, proces doboru), jak i sprawozdawczym. Choć zmiany składów zarządów i rad nadzorczych mogą następować stopniowo wraz z upływem bieżących kadencji, nowe wymagania dotyczące przejrzystości procesu doboru i obowiązku raportowania zaczną obowiązywać już 18 sierpnia 2026 r.


Kontakt

Powiązane usługi

Powiązane biura

Znajdź publikację

Date of publication

Wyszukiwarka wiadomości

Prokurent czy pełnomocnik? Kontrola biznesu w Polsce z perspektywy hiszpańskiego inwestora

Prokurent czy pełnomocnik? Kontrola biznesu w Polsce z perspektywy hiszpańskiego inwestora

Polska - 

Prokura jest kluczowym pojęciem prawa polskiego, z którym powinien zapoznać się każdy inwestor zagraniczny. W niniejszym artykule wyjaśniono, na czym polega, czym różni się od zwykłego pełnomocnictwa oraz jak wypada na tle mechanizmów reprezentacji znanych prawu hiszpańskiemu. 

Zagraniczny inwestor działający na polskim rynku szybko zetknie się z instytucją prokury, tj. szczególnym rodzajem pełnomocnictwa, nieznanym prawu hiszpańskiemu. W odróżnieniu od klasycznego pełnomocnictwa, prokura daje prokurentowi bardzo szeroki zakres umocowania, którego nie można ograniczyć ze skutkiem wobec osób trzecich. Niniejszy artykuł przedstawia zarys najważniejszych cech prokury na tle polskiego prawa, wskazuje różnice względem pełnomocnictwa, omawia poszczególne rodzaje prokury, a następnie porównuje te instytucje z hiszpańskimi mechanizmami reprezentacji korporacyjnej – w szczególności z figurą consejero delegado i apoderado.

Kiedy rozważyć ustanowienie prokurenta

Inwestor zagraniczny, wchodzący na polski rynek za pośrednictwem spółki kapitałowej (sp. z o.o. lub S.A.), powinien rozważyć ustanowienie prokury w następujących sytuacjach:

  • gdy członkowie zarządu nie przebywają na stałe w Polsce i potrzebują zaufanej osoby do bieżącego prowadzenia spraw spółki;
  • gdy konieczne jest szybkie i elastyczne działanie w obrocie gospodarczym (np. przy zawieraniu standardowych dla danego typu przedsiębiorstwa umów) bez każdorazowego udzielania odrębnych pełnomocnictw; oraz
  • gdy spółka chce umożliwić osobie niebędącej członkiem zarządu (np. dyrektorowi operacyjnemu) pełną reprezentację w stosunkach z kontrahentami, bankami i urzędami.

W porównaniu z pełnomocnictwem ogólnym, prokura oferuje istotną przewagę w zakresie pewności obrotu – kontrahent spółki może łatwo zweryfikować umocowanie prokurenta w publicznie dostępnym rejestrze, a szeroki, ustawowo określony zakres prokury eliminuje ryzyko kwestionowania zakresu umocowania. Z perspektywy inwestora hiszpańskiego, prokura pełni funkcję zbliżoną do roli consejero delegado z szerokim zakresem delegacji, z tą istotną różnicą, że prokurent nie musi być członkiem organu spółki.

Czym jest prokura i dlaczego warto odróżnić ją od pełnomocnictwa?

Prokura jest szczególnym rodzajem pełnomocnictwa, które wyróżnia przede wszystkim ograniczony zakres podmiotów uprawnionych do jego udzielania. Kompetencję tę posiadają jedynie przedsiębiorcy podlegający obowiązkowi wpisu do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG) bądź do Krajowego Rejestru Sądowego (KRS).

Zgodnie z Kodeksem cywilnym, co do zasady, pełnomocnikiem może być każdy podmiot prawa. Nie jest również istotny fakt posiadania pełnej zdolności do czynności prawnych, ponieważ nawet ograniczone uprawnienia w tym zakresie nie stoją na przeszkodzie skutecznemu udzieleniu danej osobie pełnomocnictwa.

W przypadku prokury krąg ten został znacząco zawężony. Prokurentem może być wyłącznie osoba fizyczna posiadająca pełną zdolność do czynności prawnych.

Prokura obejmuje bardzo szeroki i ustawowo określony zakres uprawnień przysługujących prokurentowi, w który wchodzi ogół czynności, zarówno sądowych jak i pozasądowych, związanych z prowadzeniem przedsiębiorstwa. Zakres umocowania prokurenta wynikający wprost z Kodeksu cywilnego (art. 109¹–109⁸ k.c.) jest kluczową cechą odróżniającą prokurę od innego rodzaju pełnomocnictw (art. 98 i nast. k.c.), w których mocodawca samodzielnie określa zakres uprawnień pełnomocnika.

Prokura powinna być udzielona w formie pisemnej pod rygorem nieważności, analogicznie jak pełnomocnictwo ogólne. Jedynie w przypadku, kiedy do ważności czynności prawnej przy której działamy jako pełnomocnik potrzebna jest szczególna forma (np. sprzedaż udziałów spółki z ograniczoną odpowiedzialnością wymaga formy pisemnej z podpisem notarialnie poświadczonym a sprzedaż nieruchomości wymaga formy aktu notarialnego), pełnomocnictwo do jej dokonania również powinno być udzielone w tej samej formie.

Ograniczenia

Cechą charakterystyczną prokury jest to, że jej zakresu nie można ograniczyć ze skutkiem wobec osób trzecich. Ewentualne wewnętrzne ustalenia między mocodawcą a prokurentem będą wiązały więc jedynie strony tego stosunku, ale nie kontrahentów. Inaczej jest w przypadku zwykłego pełnomocnictwa, gdzie mocodawca swobodnie kształtuje zakres umocowania.

Pomimo bardzo szerokiego umocowania, ustawodawca wyraźnie określił katalog czynności, których prokurent nie może dokonać bez odrębnego pełnomocnictwa - są to:

  • zbycie przedsiębiorstwa,
  • dokonanie czynności prawnej, na podstawie której następuje oddanie przedsiębiorstwa do czasowego korzystania, oraz
  • zbycie i obciążenie nieruchomości (np. ustanowienie służebności).

Czynność dokonana przez prokurenta z przekroczeniem tych ograniczeń jest bezwzględnie nieważna.

Rodzaje prokury

Kodeks cywilny przewiduje kilka rodzajów prokury, które różnią się sposobem wykonywania umocowania. Wybór odpowiedniego rodzaju prokury ma istotne znaczenie praktyczne, ponieważ determinuje, czy prokurent może działać samodzielnie, czy też wymaga współdziałania z innymi osobami.

  • Prokura samoistna (jednoosobowa) stanowi najprostszą formę – prokurent jest uprawniony do samodzielnego dokonywania wszystkich czynności objętych zakresem prokury, bez konieczności współdziałania z jakąkolwiek inną osobą. Jest to rozwiązanie zapewniające najwyższą elastyczność operacyjną, lecz jednocześnie wiążące się z największym ryzykiem dla mocodawcy, ponieważ prokurent działa w pełni autonomicznie.
  • Prokura łączna polega na tym, że do skutecznego dokonania czynności prawnej wymagane jest współdziałanie co najmniej dwóch prokurentów. Mocodawca może przy tym określić, czy wymagane jest współdziałanie wszystkich prokurentów łącznych, czy też wystarczy działanie określonej ich liczby. Prokura łączna stanowi mechanizm kontroli wewnętrznej – zwiększa bezpieczeństwo obrotu kosztem operacyjnej elastyczności.
  • Prokura łączna mieszana daje możliwość ograniczenia działania prokurenta wyłącznie wspólnie z członkiem zarządu spółki. Dopuszczalność tego rozwiązania była przez lata przedmiotem kontrowersji w polskiej doktrynie i orzecznictwie. Wszelkie naukowe spekulacje zostały zakończone po nowelizacji Kodeksu cywilnego, która weszła w życie 1 stycznia 2017 r., kiedy to wprost dopuszczono udzielenie prokury ze wskazaniem, że prokurent może dokonywać czynności wspólnie z członkiem organu zarządzającego lub wspólnikiem uprawnionym do reprezentowania handlowej spółki osobowej.
  • Kodeks cywilny przewiduje ponadto prokurę oddziałową, której zakres ograniczony jest do spraw wpisanych do rejestru oddziału przedsiębiorstwa. Jest to jedyny przypadek, w którym ustawodawca dopuszcza terytorialne i przedmiotowe zawężenie zakresu prokury ze skutkiem wobec osób trzecich.

Wpis do rejestru

Prokura powstaje w drodze jednostronnej czynności prawnej o charakterze upoważniającym – jej byt prawny jest więc ściśle uzależniony od złożenia stosownego oświadczenia woli. Udzielenie i wygaśnięcie prokury przedsiębiorca powinien zgłosić do właściwego rejestru, jednak sam wpis ma charakter jedynie deklaratywny, czyli prokura ustanowiona jest w chwili powołania prokurenta a nie zarejestrowania tej informacji w rejestrze.

Do czasu rejestracji mamy do czynienia z tzw. prokurą nierejestrową. Czynności dokonane przez prokurenta przed wpisem do rejestru pozostaną ważne, jednak wpłynie to na znaczące utrudnienie w działalności operacyjnej, ponieważ kontrahent nie będzie mógł zweryfikować tego faktu we właściwym rejestrze i będzie wymagał przedstawienia do wglądu uchwały ustanawiającej prokurę.

Odwołanie pełnomocnika i prokurenta

Zarówno pełnomocnictwo, jak i prokura mogą być w każdym czasie odwołane. W obu przypadkach odwołanie stanowi jednostronną czynność prawną mocodawcy i nie wymaga zgody drugiej strony.

Co istotne, polskie prawo nie dopuszcza prokury nieodwołalnej. Jest to uregulowanie odmienne niż w przypadku pełnomocnictwa, przy którym mocodawca może zrzec się uprawnienia do jego odwołania, o ile jest to uzasadnione treścią stosunku prawnego będącego podstawą tego pełnomocnictwa. Choć prawnie możliwe i występujące często w przypadku skomplikowanych relacji kontraktowych i transakcyjnych, to w codziennej działalności operacyjnej taki rodzaj nieodwołalnego pełnomocnictwa niemal nie występuje.

Odpowiedzialność

Wykonywanie prokury, jak i pełnomocnictwa może wiązać się również z odpowiedzialnością prawną. Prokurent lub pełnomocnik, który przy wykonywaniu swoich obowiązków wyrządzi szkodę mocodawcy lub osobom trzecim, ponosi odpowiedzialność cywilną na zasadach ogólnych Kodeksu cywilnego. W stosunku do mocodawcy podstawę odpowiedzialności stanowią przepisy o odpowiedzialności kontraktowej (art. 471 k.c.), jeżeli prokurenta lub pełnomocnika i mocodawcę łączy stosunek prawny (np. umowa o pracę, umowa zlecenia, kontrakt menedżerski), bądź przepisy o odpowiedzialności deliktowej (art. 415 k.c.), jeżeli takiego stosunku brak.

W przypadku działania z przekroczeniem zakresu umocowania przez prokurenta (np. ustanowienie hipoteki na nieruchomości spółki bez odrębnego pełnomocnictwa), czynność taka jest bezwzględnie nieważna, a prokurent może ponosić odpowiedzialność odszkodowawczą wobec osoby trzeciej, która poniosła szkodę wskutek zawarcia nieważnej umowy.

W przypadku pełnomocnika i skutków przekroczenia zakresu umocowania mechanizm jest odmienny. Pełnomocnik taki określany jest mianem falsus procurator (art. 103 k.c.) a czynność prawna (np. zawierana umowa) obarczona będzie bezskutecznością zawieszoną, a nie nieważnością bezwzględną. Innymi słowy, mocodawca może taką czynność potwierdzić, a wtedy staje się ona w pełni skuteczna. Dopiero brak potwierdzenia przez mocodawcę powoduje upadek czynności, a rzekomy pełnomocnik odpowiada wobec osoby trzeciej, nie wiedzącej o braku umocowania rzekomego pełnomocnika, za wyrządzoną szkodę.

Należy również wskazać na potencjalne zagrożenie odpowiedzialność karną, która wynika wprost z Kodeksu karnego (art. 296 k.k.). Działanie na szkodę mocodawcy, może prowadzić do powstania odpowiedzialności z tytułu przestępstwa nadużycia zaufania, jeżeli przez nadużycie udzielonych uprawnień lub niedopełnienie ciążącego na prokurencie lub pełnomocniku obowiązku wyrządzi on znaczną szkodę majątkową (przekraczającą 200 000 zł). Co istotne, nie tylko wyrządzenie tejże szkody będzie karane, ale też samo sprowadzenie niebezpieczeństwa wyrządzenia znacznej szkody majątkowej.

Prokura i pełnomocnictwo a hiszpańskie instytucje reprezentacji

Analizując polskie instytucje prokury i pełnomocnictwa, warto odnieść się do rozwiązań funkcjonujących w prawie hiszpańskim, które wykształciło odmienne mechanizmy reprezentacji w obrocie handlowym.

Prawo hiszpańskie, regulowane w szczególności przez Ley de Sociedades de Capital (Real Decreto Legislativo 1/2010), rozróżnia dwa zasadnicze typy reprezentacji spółki: reprezentację organiczną, sprawowaną przez członków organu administrującego(administradores), oraz reprezentację dobrowolną, realizowaną przez pełnomocników (apoderados). W ramach reprezentacji organicznej kluczową rolę odgrywają figury consejero oraz consejero delegado.

Consejero to członek Consejo de Administración, czyli rady administrującej spółką, która musi liczyć co najmniej trzech członków. Co istotne, sam consejero nie posiada indywidualnych uprawnień do reprezentowania spółki. Co do zasady, rada działa kolegialnie. Statut może jednak przyznać umocowanie reprezentacyjne wybranym członkom rady. Uchwały zapadają na posiedzeniu przy wymaganym quorum i większością głosów (zależnie od typu spółki i statutu).

Consejero delegado to natomiast członek rady, na którego organ ten delegował część swoich kompetencji, umożliwiając mu samodzielne działanie w imieniu spółki bez konieczności zwoływania posiedzenia rady. Delegacja ta wymaga uchwały podjętej większością dwóch trzecich członków rady oraz zawarcia odrębnej umowy określającej zakres przekazanych uprawnień. Consejero delegado może w pełni skutecznie reprezentować spółkę ze skutkiem wobec osób trzecich, jeżeli kompetencja taka została mu przekazana i wpisana w rejestrze handlowym (Registro Mercantil).

Z kolei apoderado jest odpowiednikiem polskiego pełnomocnika, osobą wyznaczoną przez organ administrujący spółką do działania w jej imieniu na podstawie udzielonego pełnomocnictwa (zazwyczaj notarialnego). W odróżnieniu od consejero delegado, apoderado nie musi być członkiem organu administrującego i może być osobą trzecią wobec spółki. Zakres jego umocowania jest ściśle określony w treści pełnomocnictwa i może być dowolnie ograniczany, a ograniczenia te są skuteczne wobec osób trzecich, co stanowi istotną różnicę w porównaniu z polską prokurą, której zakresu nie można ograniczyć ze skutkiem wobec kontrahentów. Co istotne, istnieją uprawnienia, które nie mogą zostać przekazane apoderado. Będą to przede wszystkim kompetencje ściśle powiązane ze sprawowaniem funkcji członka organu administrującego, np. sporządzanie sprawozdań finansowych.

Polska prokura nie znajduje bezpośredniego odpowiednika w prawie hiszpańskim. Jej najbliższym funkcjonalnym ekwiwalentem byłby consejero delegado z szerokim zakresem delegowanych uprawnień, choć różnice konstrukcyjne pozostają znaczące. Consejero delegado działa jako organ spółki w ramach delegacji wewnętrznej, podczas gdy prokurent działa na podstawie szczególnego pełnomocnictwa ustawowego. Opisane powyżej cechy czynią polską prokurę rozwiązaniem specyficznym i wymagającym szczególnej uwagi ze strony zagranicznych inwestorów wchodzących na polski rynek.

Kontakt

Powiązane biura

Znajdź publikację

Date of publication

Wyszukiwarka wiadomości

Polska modernizuje Strefę Inwestycji i wzmacnia długoterminowe zachęty podatkowe zgodnie z nową europejską polityką pomocy państwa

Polska modernizuje Strefę Inwestycji i wzmacnia długoterminowe zachęty podatkowe zgodnie z nową europejską polityką pomocy państwa

Polska - 

Przygotowuje również kluczową reformę ulg podatkowych dla inwestorów, która m.in. wprowadza Elektroniczną Platformę Polskiej Strefy Inwestycji (ePSI), wydłuża okres obowiązywania zwolnień do lat 20 oraz uelastycznia zasady dotyczące istniejących już projektów.

Procedowany jest projekt ustawy (UD391), który wprowadza istotne zmiany w zasadach udzielania zwolnień podatkowych w ramach Polskiej Strefy Inwestycji (PSI). Planowane zmiany obejmują m.in. uruchomienie elektronicznej platformy ePSI, odejście od koncepcji „ścisłych powiązań” z nową inwestycją oraz wydłużenie okresu obowiązywania decyzji o wsparciu do 20 lat. Planowany termin przyjęcia projektu przez Radę Ministrów to II lub III kwartał 2026 r. Poniżej przedstawiamy szczegóły planowanych zmian oraz kontekst regulacyjny pomocy publicznej w UE.

Zwolnienie z CIT dla nowych inwestycji

Przykładem pomocy publicznej udzielanej w Polsce, szeroko kierowanej do inwestorów, jest zwolnienie nowej działalności z CIT lub PIT, udzielane w ramach wspierania nowych projektów. Po spełnieniu określonych kryteriów i uzyskaniu decyzji o wsparciu, inwestor jest uprawniony do nieuiszczania CIT lub PIT przez czas określony w decyzji i do określonej w niej kwoty.

Początkowo ten rodzaj wsparcia mógł być przyznawany wyłącznie na inwestycje zlokalizowane na terenie specjalnych stref ekonomicznych (SSE). W celu dostosowania przepisów do sytuacji rynkowej i potrzeb przedsiębiorców, ustawą z dnia 10 maja 2018 r. o wspieraniu nowych inwestycji wprowadzono istotną zmianę – instrument wsparcia w postaci Polskiej Strefy Inwestycji (PSI). Umożliwia on skorzystanie ze zwolnienia z podatku na obszarze całej Polski.

Pomimo wprowadzenia Polskiej Strefy Inwestycji (PSI), ze względu na okres ważności obowiązujących zezwoleń w specjalnych strefach ekonomicznych, konieczne stało się utrzymanie SSE do końca 2026 r. Ustawa o specjalnych strefach ekonomicznych straci moc z końcem tego roku. W związku z tym procedowany jest przygotowany przez Ministerstwo Finansów projekt ustawy (numer projektu UD391), który ma uporządkować sytuację prawną w związku z likwidacją SSE.

W ramach nowelizacji planowane jest także wprowadzenie innych ważnych zmian w zasadach udzielania zwolnień w ramach Polskiej Strefy Inwestycji. Zmiany te mają usprawnić proces przyznawania pomocy i wyjaśnić niektóre wątpliwości powstające na gruncie stosowania ustawy, w tym:

  • wprowadzenie Elektronicznej Platformy Polskiej Strefy Inwestycji (ePSI), której celem jest optymalizacja i automatyzacja procesów związanych z wnioskowaniem o wydawanie decyzji o wsparciu, a także jej zmianą lub wygaszaniem,
  • odejście od stosowania koncepcji „ścisłych powiązań” z nową inwestycją na rzecz objęcia zwolnieniem wszystkich dochodów generowanych przez istniejący zespół składników majątkowych, o ile przedmiot tej działalności oraz działalność w ramach nowej inwestycji określone są za pomocą tego samego kodu PKWiU (szczególnie istotne w przypadku inwestycji brownfield),
  • wprowadzenie obowiązku uzyskania opinii Szefa Krajowej Administracji Skarbowej przy uzyskiwaniu decyzji o wsparciu,
  • wydłużenie na okres 20 lat obowiązywania decyzji o wsparciu,
  • wprowadzenie definicji „zarządzającego”,
  • wprowadzenie definicji pojęcia poziomu zatrudnienia i modyfikacja kwestii warunku zatrudnienia w związku z realizacją nowej inwestycji w przypadku, gdy kosztami kwalifikowanymi są jedynie koszty inwestycji.

Planowany termin przyjęcia projektu przez Radę Ministrów to drugi lub trzeci kwartał 2026 r.

Wyłączenia grupowe

Pomoc publiczna udzielana niektórym strategicznym sektorom gospodarki na poziomie krajowym, regionalnym i lokalnym została uznana za zgodną z rynkiem wewnętrznym – są to tzw. wyłączenia grupowe (blokowe). Do pomocy udzielonej w ramach tych sektorów do określonych limitów stosuje się też uproszczenia lub nawet wyłączenia z obowiązku uprzedniego zgłoszenia.

Podstawą prawną tych rozwiązań jest Rozporządzenie GBER (Rozporządzenie Komisji (UE) nr 651/2014 z dnia 17 czerwca 2014 r.). Za pomocą wyłączeń grupowych prawodawca unijny promuje rozwój niektórych sektorów gospodarki, które uważa za szczególnie strategiczne lub przyszłościowe. Przykładowo, w ostatnich latach istotnie zwiększono wartości progowe dofinansowania inwestycji w projekty związane z transformacją ekologiczną oraz cyfrową.

Rozporządzenie GBER w obecnym kształcie będzie obowiązywać do 31 grudnia 2026 r. Równolegle trwają  prace nad nowym projektem rozporządzenia w sprawie wyłączeń grupowych. Komisja Europejska ogłosiła konsultacje publiczne na temat projektu, które zakończyły się 23 kwietnia 2026 r. Projekt zakłada wprowadzenie zmian, które zwiększą elastyczność w opracowywaniu środków pomocy. Większy nacisk ma być również położony m.in. na rozwój przystępnego cenowo mieszkalnictwa, przekwalifikowanie i podnoszenie kwalifikacji pracowników oraz zwiększanie kompetencji cyfrowych.

Pomoc publiczna w Unii Europejskiej

Pomoc publiczna to szerokie pojęcie obejmujące wszelką pomoc udzielaną niektórym przedsiębiorcom lub grupom przedsiębiorców przez instytucje państwowe i wpływającą przez to na konkurencję na wolnym rynku. Taka pomoc może przyjmować różne formy, od najbardziej oczywistych jak bezpośrednie dotacje, przez ulgi, zwolnienia podatkowe, preferencyjne pożyczki czy gwarancje.

Prawo wspólnotowe szczegółowo reguluje warunki przyznawania pomocy publicznej, ze względu na jej potencjalny wpływ na rynek wewnętrzny UE i wymianę handlową między państwami członkowskimi. Co do zasady udzielanie pomocy publicznej, poza przypadkami wyraźnie dozwolonymi, jest w Unii Europejskiej zakazane. Przykładami dopuszczalnej pomocy publicznej są m.in.: pomoc horyzontalna kierowana do wszystkich przedsiębiorców niezależnie od sektora, m.in. na ratowanie i restrukturyzację, badania i rozwój, wzrost zatrudnienia, pomoc regionalna kierowana do najmniej rozwiniętych regionów Unii, pomoc w ramach wyłączeń grupowych i pomoc de minimis. Co do zasady istnieje obowiązek notyfikowania pomocy do Komisji Europejskiej (chociaż istnieją przy tym wyjątki, przede wszystkim pomoc de minimis). Pomoc publiczna musi być zgodna z  zasadami ogólnymi prawa UE, w tym zasady proporcjonalności i przejrzystości, a także z  orzecznictwem Trybunału Sprawiedliwości UE.

Informacje o wszelkiej pomocy publicznej udzielonej danemu przedsiębiorcy w ramach wdrażanych w Polsce środków pomocowych są publicznie dostępne online w bazie SUDOP(„System Udostępniania Danych o Pomocy Publicznej”), z wyjątkiem pomocy udzielonej w rolnictwie lub rybołówstwie. Narzędzie to pozwala szybko wyszukać danego przedsiębiorcę po numerze NIP i zweryfikować jaką pomoc publiczną otrzymał i czy zbliża się do wykorzystania limitu pomocy de minimis, którego maksymalna wartość od 2024 roku wynosi 300.000,00 euro w ciągu trzech kolejnych lat.

Kontakt

Powiązane usługi

Powiązane biura

Znajdź publikację

Date of publication

Wyszukiwarka wiadomości