Transparencia algorítmica en el trabajo: ¿qué deben comunicar las empresas a sus empleados?
Transparencia algorítmica en el trabajo: ¿qué deben comunicar las empresas a sus empleados?
España -
Desde el 5 de octubre de 2026, las empresas deben informar por escrito a cada trabajador de los algoritmos que intervienen en las decisiones que le afectan. Repasamos qué exige la normativa laboral y de protección de datos aplicable en España.
Servicios relacionados
Buscar publicación
Buscador de noticias
Transparencia algorítmica en el trabajo: ¿qué deben comunicar las empresas a sus empleados?
Desde el 5 de octubre de 2026, las empresas deben informar por escrito a cada trabajador de los algoritmos que intervienen en las decisiones que le afectan. Repasamos qué exige la normativa laboral y de protección de datos aplicable en España.
Polonia prepara una reforma fiscal para 2027 con subidas del Impuesto sobre Sociedades (CIT) y cambios en el Impuesto sobre la Renta de las Personas Físicas (PIT)
Polonia prepara una reforma fiscal para 2027 con subidas del Impuesto sobre Sociedades (CIT) y cambios en el Impuesto sobre la Renta de las Personas Físicas (PIT)
Polonia -
Los proyectos de reforma de los impuestos sobre la renta que tramita Polonia podrían aumentar la carga tributaria de una parte de las empresas a partir del 1 de enero de 2027, además de modificar la escala del Impuesto sobre la Renta de las Personas Físicas (PIT) y las normas del impuesto a tanto alzado sobre los ingresos registrados.
Polonia tramita actualmente tres proyectos legislativos que introducen cambios relevantes en la tributación de empresas y personas físicas a partir de 2027. Las medidas afectan, entre otras cuestiones, al Impuesto sobre Sociedades (CIT), al Impuesto sobre la Renta de las Personas Físicas (PIT), al régimen de tributación a tanto alzado y a determinadas empresas del sector energético. Aunque afectan a ámbitos independientes, forman parte de un único paquete de reformas.
Las rebajas propuestas en el Impuesto sobre la Renta de las Personas Físicas (PIT) se financiarán, entre otras vías, con un Impuesto sobre Sociedades (CIT) más elevado para los mayores contribuyentes y con la restricción del régimen a tanto alzado. El Ministerio de Finanzas polaco considera que el conjunto es neutral para el presupuesto:
- UD458 es un proyecto de modificación de las leyes polacas del PIT, del CIT y del impuesto sobre la renta a tanto alzado. El Consejo de Ministros ya lo ha aprobado y remitido al Sejm (documento parlamentario n.º 3147). El proyecto prevé, entre otras medidas, un tipo del CIT del 22 % y una nueva escala del PIT.
- UD459 es un proyecto de ley de apoyo a las empresas de los sectores intensivos en energía por los costes de la energía eléctrica (documento parlamentario n.º 3159). Prevé un aumento temporal del CIT para las mayores entidades de los sectores de los combustibles, del gas y de la energía. La recaudación financiará un programa de ayudas dotado con 4.800 millones de zlotys para el periodo 2027–2030.
- UD116 es un proyecto de modificación de las leyes del PIT, del CIT y de otras leyes. El Consejo de Ministros ya lo ha aprobado y remitido al Sejm (documento parlamentario n.º 3137). Incluye, entre otras cuestiones, cambios en el CIT mínimo.
La redacción definitiva de las disposiciones puede cambiar durante el resto de la tramitación parlamentaria. El 1 de enero de 2027 sigue siendo una fecha prevista, por lo que conviene seguir la evolución del proceso legislativo.
Proyecto UD458: subida del CIT para los mayores contribuyentes y cambios en el PIT y el régimen a tanto alzado
Tipo del CIT del 22 % para entidades con ingresos superiores a 50 millones de euros
El proyecto UD458 prevé elevar el tipo del CIT del 19 % al 22 % para dos grupos:
- los contribuyentes cuyos ingresos en el ejercicio fiscal anterior superaron el equivalente a 50 millones de euros;
- los contribuyentes que, en cualquier día del ejercicio fiscal inmediatamente anterior al ejercicio de que se trate, fueron entidades constitutivas de grupos sujetos a la ley polaca sobre el impuesto complementario (Pilar 2), con independencia del importe de sus ingresos.
El tipo del 22 % no sustituirá a los tipos especiales para bancos previstos en el artículo 19, apartado 1, puntos 3 y 4, de la ley polaca del CIT, pero podrá aplicarse a la parte restante de la base imponible de un grupo fiscal del que forme parte un banco. Para las demás empresas, los tipos del 19 % y del 9 % se mantendrán sin cambios. Según la exposición de motivos, la medida pretende aumentar la contribución de las mayores entidades a la financiación del gasto público.
Cabe subrayar que el umbral de 50 millones de euros se refiere a los ingresos y solo determina si el contribuyente queda sujeto al tipo más elevado. El propio tipo del 22 % se aplicará a la base imponible, es decir, por regla general a la renta y no a la totalidad de los ingresos.
La conversión del umbral se realizará al tipo de cambio medio del Banco Nacional de Polonia (NBP) del último día hábil del ejercicio fiscal anterior, redondeado a 1.000 PLN. Para los contribuyentes cuyo ejercicio fiscal coincide con el año natural, los ingresos obtenidos en 2026 determinarán el tipo aplicable en 2027. Por ello, las empresas próximas al umbral de 50 millones de euros deberían revisar ya sus previsiones de ingresos.
Efectos en las liquidaciones del Pilar 2
Un tipo nominal más alto no modifica la estructura del sistema GloBE, es decir, las normas de tributación mínima global del Pilar 2. No obstante, puede elevar el tipo impositivo efectivo de las entidades constitutivas polacas y reducir así el eventual impuesto complementario mínimo nacional cualificado (QDMTT) en Polonia. El efecto dependerá de la situación de cada entidad, incluido el uso de incentivos, por ejemplo, en el marco de la Zona de Inversión Polaca. Por tanto, los grupos sujetos al Pilar 2 deberían tener en cuenta los cambios previstos al modelizar su tipo impositivo efectivo y al prever sus futuras obligaciones tributarias.
Cambios en el PIT y en el régimen a tanto alzado
El proyecto UD458 también prevé introducir una escala de tres tramos: 12 %, 24 % y 32 %. La nueva escala se aplicará siempre que entren en vigor el 1 de enero de 2027 las disposiciones del CIT y del régimen a tanto alzado que deben financiarla:
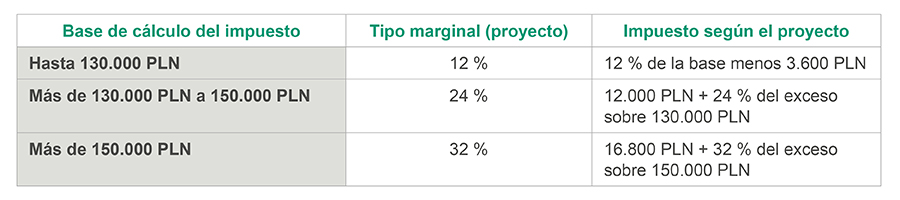
El proyecto no modifica el importe exento, que actualmente asciende a 30.000 PLN.
El proyecto prevé además elevar del 4 % al 5 % el tipo de la contribución solidaria, que grava el exceso de la renta anual sobre 1 millón de zlotys. El nuevo tipo se aplicaría a la contribución pagadera en 2028, es decir, a la renta obtenida en 2027.
El límite de ingresos que permite optar por el impuesto a tanto alzado sobre los ingresos registrados se reducirá de 2 millones de euros a 250.000 euros. La parte de determinados ingresos obtenidos durante el año que exceda de 300.000 euros tributará al 17 %. Al igual que en el CIT, serán determinantes los ingresos obtenidos en 2026. El contribuyente solo podrá optar por el régimen a tanto alzado para 2027 si sus ingresos de 2026 no superan el equivalente a 250.000 euros.
Los cambios previstos en el PIT y en el CIT están estrechamente vinculados, ya que la subida del tipo del CIT al 22 % para los mayores contribuyentes será la principal fuente de financiación de la reforma de la escala del PIT.
Proyecto UD459: aumento temporal del CIT en los sectores de los combustibles, del gas y de la energía
Por su parte, el proyecto UD459 prevé aplicar temporalmente tipos incrementados del CIT a los contribuyentes con ingresos superiores a 50 millones de euros que realicen determinados tipos de actividad y cumplan requisitos adicionales relativos a la proporción de los ingresos procedentes de dicha actividad y al grupo al que pertenecen. El requisito de pertenencia a un grupo no se aplicará a los contribuyentes cuyos ingresos en el ejercicio fiscal anterior superaron los 750 millones de euros. Cuando la proporción sea igual o superior al 33 % pero inferior al 75 %, el tipo incrementado afectará a la parte proporcional de la base imponible. Se trata, entre otras, de las siguientes actividades:
- extracción de gas natural y petróleo crudo;
- comercialización y producción de combustibles gaseosos y líquidos;
- transporte de energía eléctrica;
- distribución de energía eléctrica, con una excepción para las empresas integradas verticalmente.
Las disposiciones también abarcarán a los grupos fiscales de los que forme parte una sociedad que realice dicha actividad.
El tipo será, por regla general, del 30 %, del 26 % y del 23 % en los ejercicios fiscales que comiencen, respectivamente, en 2027, 2028 y 2029. El proyecto prevé ajustes en caso de cambio o prolongación del ejercicio fiscal, así como la aplicación continuada de un tipo determinado en ejercicios posteriores si, al cierre del ejercicio anterior, el periodo total de su aplicación fue inferior a 12 meses naturales consecutivos. Por ello, los tipos incrementados también podrían aplicarse después de 2029. El mecanismo se inspira en la solución aplicada con anterioridad al sector bancario en Polonia.
Proyecto UD116: exención del CIT mínimo
El proyecto UD116 prevé eximir del CIT mínimo polaco a los contribuyentes cuyos ingresos de explotación procedan mayoritariamente de la venta de electricidad, calor o gas canalizado. La exención se justifica por la intensa regulación del sector, la volatilidad del mercado y el riesgo de que el impuesto se repercuta en los precios a los consumidores finales.
Conclusión
Los cambios previstos en Polonia podrían aumentar significativamente la carga tributaria de las mayores empresas. Las más afectadas serán las entidades de los sectores de los combustibles, del gas y de la energía, cuyo tipo del CIT en 2027 podría alcanzar el 30 %. Los proyectos abarcan también el CIT mínimo, la escala del PIT, la contribución solidaria y el régimen a tanto alzado. Por tanto, su impacto va más allá de las liquidaciones corrientes y puede afectar también a la política retributiva, a la financiación de la actividad y a las liquidaciones dentro de los grupos de sociedades.
Actualización: enmiendas del Senado al proyecto de ley n.º 3147 (a 28 de octubre de 2026)
El 27 de octubre de 2026, el Senado polaco aprobó una serie de enmiendas al proyecto de reforma fiscal que modifican significativamente las disposiciones aprobadas por el Sejm el 22 de octubre de 2026. En particular, el Senado propuso restablecer el tipo del 22 % en el impuesto sobre sociedades (CIT) para los contribuyentes con ingresos superiores a 50 millones de euros y determinadas entidades pertenecientes a grupos empresariales, una medida que había sido eliminada previamente por el Sejm. Asimismo, el Senado propuso suprimir el mecanismo de actualización de los tramos del impuesto sobre la renta de las personas físicas (PIT) introducido por el Sejm, así como las disposiciones que establecían un tipo del 17 % en el régimen de tributación a tanto alzado sobre determinados ingresos que superen los 300.000 euros anuales. El proyecto de ley volverá ahora al Sejm, que deberá examinar las enmiendas del Senado.
Profesional de contacto


Servicios relacionados
Oficinas relacionadas
Buscar publicación
Buscador de noticias
Newsletter Garrigues Sostenible - Octubre de 2026
Newsletter Garrigues Sostenible - Octubre de 2026
España -
En esta 'newsletter' recopilamos las novedades legales más relevantes en sostenibilidad en España, la Unión Europea y Latinoamérica, publicadas por Garrigues y G-advisory.
Estas son las obligaciones para las plataformas de comercio electrónico en materia de residuos y responsabilidad ampliada del productor
Ante la generalización de la venta transfronteriza de productos a través de plataformas de comercio electrónico, el legislador ha impuesto a los titulares de dichas plataformas la obligación de supervisar el cumplimiento del régimen de responsabilidad ampliada del productor por parte de los vendedores que operan a través de ellas y, en caso de incumplimiento, de asumir subsidiariamente dicha responsabilidad.
La CNMV y el ICAC actualizan sus recomendaciones sobre los informes de sostenibilidad a la espera de la transposición en España de la Directiva CSRD
Un tercer comunicado conjunto aclara cómo deben afrontar las empresas la elaboración del Estado de Información No Financiera (EINF) correspondiente a 2026 mientras la normativa española no se adapte a los últimos cambios introducidos en la regulación europea sobre información de sostenibilidad.
La Unión Europea simplifica las normas de sostenibilidad empresarial: las nuevas NEIS reducen la carga de las obligaciones de reporte
La publicación en el DOUE del Reglamento Delegado (UE) 2026/1563 culmina la revisión de las Normas Europeas de Información sobre Sostenibilidad (NEIS/ESRS), con el objetivo de simplificar los requisitos de reporte. Las empresas deberán revisar sus procesos de doble materialidad y preparación de datos para adaptarse al futuro marco de información sobre sostenibilidad.
España pone en marcha su nuevo mercado de capacidad para reforzar la seguridad del suministro eléctrico
La Orden TED/966/2026 crea el mercado de capacidad del sistema eléctrico peninsular español, un nuevo mecanismo destinado a garantizar la cobertura de la demanda y reforzar la seguridad de suministro mediante subastas competitivas en las que podrán participar instalaciones de generación, almacenamiento y demanda.
La desalinización gana peso en Latinoamérica, pero con marcos regulatorios muy distintos según el país
El avance de la escasez hídrica y la creciente demanda de agua por parte de ciudades e industrias están impulsando nuevas inversiones en plantas desalinizadoras en la región. Sin embargo, mientras algunos países avanzan hacia regulaciones específicas para esta infraestructura, otros siguen dependiendo de marcos normativos dispersos que obligan a navegar complejos procesos de autorización y cumplimiento. Analizamos la situación actual en Chile, Perú, México y Colombia.
Actualidad en España y la Unión Europea
El Reglamento Delegado (UE) 2026/1560 establece un marco voluntario de reporte de sostenibilidad para empresas no sujetas a las obligaciones de información de la CSRD y fija un límite a los datos que las grandes compañías podrán solicitar a determinadas entidades de su cadena de valor a partir de 2027.
El Real Decreto 723/2026 transpone en España la Directiva sobre condiciones laborales transparentes y previsibles, ampliando de forma significativa la lista de los elementos esenciales del contrato sobre los que las empresas deben informar por escrito a sus trabajadores. Se incorporan, entre otros, el derecho a formación, la existencia de sistemas algorítmicos o automatizados, el plan de igualdad y protocolo de acoso sexual y por razón de sexo aplicables, las medidas de igualdad LGTBI o el procedimiento de extinción del contrato y plazos de preaviso.
El Reglamento (UE) 2026/1739 introduce cambios estructurales en diferentes normas con el objetivo de reforzar el poder de negociación de los agricultores, aumentar la transparencia contractual y garantizar una distribución más justa del valor añadido en la cadena de suministro alimentario.
El Real Decreto-ley 31/2026 crea dos nuevas situaciones especiales de incapacidad temporal y modifica la regulación de la reducción de jornada por cuidado de familiares.
Repasamos las nuevas medidas tributarias en materia de vivienda, ahorro e inversión y energía
Aunque las medidas incluidas en los dos Reales Decretos-ley están pendientes de convalidación por el Parlamento, en materia de vivienda se reforman (entre otros) el gravamen especial de las SOCIMI, el IVA de los arrendamientos de corta duración, los recargos del IBI y los incentivos al alquiler o el régimen de imputación de rentas inmobiliarias en el IRPF. Además, se introducen medidas para favorecer el ahorro familiar. Finalmente, se prorrogan medidas en materia energética, ante la persistencia de las tensiones inflacionistas en los productos energéticos.
En el ámbito laboral, la Ley 4/2026 modifica el régimen de reducciones de jornada, extiende la obligación de adaptar el puesto a familiares cuidadores, exige certificación negativa de antecedentes para puestos con contacto habitual con personas con discapacidad o dependencia y modifica el régimen jurídico de los centros especiales de empleo.
Estas son las principales novedades de la reforma aduanera de la Unión Europea
El nuevo Código Aduanero crea el EU Customs Data Hub, que irá sustituyendo las declaraciones aduaneras por el suministro de información, una Autoridad Aduanera de la UE (EUCA) y una nueva categoría de operador de confianza certificado. Por otro lado, establece nuevas reglas para el comercio electrónico y reemplaza la figura del declarante por las del importador y el exportador. En esta publicación analizamos las principales modificaciones y recogemos diversas recomendaciones para facilitar la adaptación de los operadores al nuevo marco.
Se fijan nuevos límites de exposición a agentes cancerígenos y al amianto en España
Dos reales decretos endurecen, desde el 24 de octubre de 2026, los valores límite de exposición al plomo, los diisocianatos y el amianto, lo que obligará a las empresas afectadas a revisar su prevención.
Hasta el 31 de diciembre de 2026, las empresas beneficiarias de las ayudas directas del Real Decreto-ley 25/2026 no podrán despedir por causas vinculadas a la crisis en Oriente Medio, y las que estén obligadas a tener plan de movilidad deberán devolver las ayudas si no cuentan con él en el plazo legalmente previsto.
La normativa que entrará en vigor el 2 de enero de 2027 desarrolla las condiciones básicas de accesibilidad cognitiva estableciendo obligaciones mínimas concretas. En esta entrada, explicamos las relacionadas con el acceso al empleo.
Nuevas técnicas genómicas (NTG): el nuevo marco jurídico europeo para la innovación vegetal
Las nuevas técnicas genómicas inauguran un marco regulatorio llamado a transformar la innovación vegetal en Europa. Más allá de las oportunidades para desarrollar variedades más competitivas y sostenibles, el sector deberá anticipar importantes implicaciones en materia de propiedad intelectual, licencias y acceso al mercado.
IA agéntica: oportunidades, riesgos y cómo afrontarla
La irrupción de los agentes de IA abre nuevas oportunidades de eficiencia y automatización, pero también plantea retos inéditos en materia de responsabilidad, competencia, protección de datos y gobernanza. Frente a sistemas cada vez más autónomos y capaces de ejecutar acciones por sí mismos, las organizaciones deberán equilibrar innovación y control para aprovechar su potencial sin perder de vista los riesgos.
¿Puede cualquier persona conocer quiénes son los accionistas de una sociedad anónima?
El Tribunal de Justicia de la Unión Europea analiza hasta dónde puede llegar la publicidad de la información societaria y fija criterios relevantes sobre el acceso a datos de accionistas minoritarios.
El Real Decreto-ley 21/2026, de 25 de agosto, introducía obligaciones de transparencia, integridad e inscripción registral para los grupos de interés que se relacionen con la Administración General del Estado y su sector público institucional.
El Reglamento de las condiciones básicas de accesibilidad cognitiva, en vigor a partir del 2 de enero de 2027, requiere a las empresas, en el ámbito del empleo, garantizar ofertas accesibles, facilitar adaptaciones en las entrevistas y en los documentos y reuniones de trabajo, así como proporcionar apoyos y ajustes razonables cuando los trabajadores acrediten un grado de discapacidad igual o superior al 33 % y discapacidad intelectual.
El nuevo plan especial fija las condiciones para implantar en la ciudad de Madrid vivienda de protección pública (VPO) en suelos terciarios y dotacionales privados, incrementar la edificabilidad y la densidad de vivienda protegida y habilitar alojamientos temporales en parcelas industriales.
Las nuevas disposiciones de la Ley polaca de desregulación del sector energético introducen cambios en la facturación del consumo de electricidad, la comunicación con los consumidores, la instalación de sistemas de medición y liquidación de costes de energía, y la actividad de las empresas de los sectores energético y de calefacción urbana.
La ley que transpone en Polonia la Directiva europea conocida como Women on Boards entrará en vigor el próximo 18 de agosto. Las nuevas disposiciones se aplicarán a las sociedades con domicilio social en Polonia, de las cuales al menos una acción esté admitida a cotización en un mercado regulado de la Unión Europea, con la excepción de las pymes. Se introduce un requisito de equilibrio de género basado en un umbral del 33 %, nuevas normas para la selección de los miembros de los órganos de administración y obligaciones de información.
Actualidad en Latinoamérica
Régimen jurídico de la escasez en los sistemas eléctricos de Latinoamérica
La creciente presión sobre los sistemas eléctricos de la región está transformando las reglas del mercado. Analizamos cómo Chile, Colombia, México y Perú regulan la escasez energética, qué nuevas herramientas han incorporado para garantizar el suministro y qué implicaciones tienen estos mecanismos para empresas, inversores y grandes consumidores.
La adecuada investigación de denuncias y posibles incumplimientos laborales permite a los empleadores adoptar decisiones informadas, sustentar eventuales medidas disciplinarias y reducir la exposición a posteriores reclamos y contingencias laborales. Su relevancia es cada vez mayor en el ámbito laboral, aunque las reglas y garantías aplicables difieren significativamente entre cada jurisdicción en todo Latinoamérica.
Newsletter sobre el mercado de la energía en Latinoamérica - Septiembre de 2026
Ofrecemos las principales novedades legales y de mercado para el sector energético en Chile, Colombia, México y Perú. Equipos dedicados a Energía en estos países abordan temas de interés para 'sponsors', desarrolladores, financiadores y otros interesados en el sector, tales como proyectos de ley, resúmenes de nuevas normas, jurisprudencia relevante y tendencias en el mercado.
Chile
El Ejecutivo ingresó al Congreso Nacional un proyecto de ley de reforma de la regulación financiera y societaria chilena, con medidas dirigidas a desarrollar el mercado de capitales, posicionar a Chile como centro financiero regional y modernizar la regulación aplicable a bancos, fondos, emisores, intermediarios, sistemas de pago e inversionistas institucionales. Constituye la mayor reforma al mercado de capitales en los últimos 15 años.
El proyecto incorpora relevantes modificaciones tributarias y regulatorias orientadas a modernizar el mercado de capitales chileno, reducir barreras para inversionistas y emisores, incentivar la inversión local y extranjera y promover nuevos mecanismos de ahorro para el acceso a la vivienda propia.
El nuevo reglamento establece un sistema voluntario de certificación y supervisión que incorpora estándares de gobernanza, gestión de riesgos y control interno en el tratamiento de datos personales. Las organizaciones que adopten estos programas podrán reforzar sus mecanismos de cumplimiento, obtener certificación oficial y acceder a atenuantes ante eventuales sanciones.
La nueva regulación incorpora tres reglas que operan por remisión a la Ley sobre Protección de los Derechos de los Consumidores: una nueva hipótesis de discriminación arbitraria por deficiencias en el trato y en la atención preferente; una agravante en la determinación de las multas cuando el perjuicio recae sobre una persona mayor, y nuevas cargas para los organizadores de espectáculos.
Chile establece nuevas obligaciones de reporte sobre equidad de género para las empresas
La Ley N.º 21.828 introduce requisitos de transparencia para determinadas compañías, que deberán informar anualmente sobre indicadores y medidas vinculadas a la participación e inclusión laboral de las mujeres.
México
La Secretaría de Energía (SENER) completa el marco regulatorio de los biocombustibles con la publicación de los formatos oficiales para permisos, autorizaciones, bitácoras y trámites asociados. Desde el 1 de septiembre, toda la cadena de valor deberá adaptarse a nuevos requisitos de trazabilidad, control y cumplimiento.
México concreta la reforma de su normativa antilavado con nuevas obligaciones de cumplimiento para los sujetos obligados. Las reglas detallan cómo aplicar el enfoque basado en riesgos y fijan plazos para adaptar procesos, controles, auditorías y sistemas tecnológicos.
México traza su hoja de ruta para desarrollar la cadena de valor del litio hasta 2030
El programa apuesta por impulsar capacidades nacionales en exploración, procesamiento, almacenamiento energético y fabricación de baterías, aunque su ejecución dependerá en gran medida de la aprobación de nuevos desarrollos normativos y de la disponibilidad de recursos públicos.
Colombia
Gobierno corporativo en Colombia: de la norma a la práctica
Colombia no parte de cero en materia de gobierno corporativo. El país cuenta con reglas y principios que, en términos generales, ofrecen una base sólida para la protección de los inversionistas y el funcionamiento de las empresas. La discusión, sin embargo, no debería centrarse en una reforma general, sino en ajustes concretos que acompañen la transformación de los negocios, incorporen mejor la tecnología y respondan a riesgos que hace algunos años no tenían la misma relevancia.
Bogotá ha aprobado el Acuerdo Distrital 1084 de 2026, mediante el que se introducen diversas medidas destinadas a fomentar la inversión, impulsar la renovación urbana y promover la sostenibilidad en la ciudad. La norma incorpora tanto incentivos tributarios como nuevas cargas fiscales con incidencia directa en el sector inmobiliario y urbanístico.
Perú
El reglamento busca que la operación en tiempo real de los sistemas aislados con generadores no vinculados se realice al mínimo costo, preservando la seguridad del abastecimiento y optimizando el uso de los recursos energéticos.
Se busca establecer un régimen especial para obtener certificaciones ambientales por tramos, etapas o sectores de obra, manteniendo la clasificación ambiental del proyecto en su integridad e integrando progresivamente las obligaciones aprobadas, a fin de promover la certificación oportuna de las fracciones que cuenten con información suficiente.
Perú acaba de actualizar su Catálogo de Esquemas de Alto Riesgo Fiscal, una guía clave para anticipar el criterio de la SUNAT en fiscalizaciones. Analizamos el cuarto nuevo supuesto: la capitalización de primas como mecanismo para evitar una enajenación directa y sus efectos tributarios.
El proyecto busca adaptar los procedimientos PR-20 y PR-21 a la nueva obligatoriedad de la regulación primaria de frecuencia para todas las centrales de generación con potencia mayor a 10 MW, incluyendo a las centrales de generación no convencionales que utilizan recursos energéticos renovables no convencionales, como la eólica y solar fotovoltaica.
Perú: Estas son las principales modificaciones al Reglamento de la Ley Teletrabajo
El Decreto Supremo N.º 009-2026-TR actualiza el Reglamento de la Ley de Teletrabajo e incorpora nuevas obligaciones y precisiones en materias como gestión de riesgos, cambios de lugar de trabajo, periodos de descanso y realización de actividades particulares durante la jornada.
Garrigues Sostenible
Garrigues, reconocido por la Fundación Prodis por su compromiso con la inclusión laboral
El despacho ha sido distinguido en la primera edición de los Premios Líderes del Cambio.
Destaca que el despacho "ofrece a los jóvenes la oportunidad de desarrollarse en un entorno exigente, formativo e internacional”.
El reconocimiento pone en valor la contribución del despacho al análisis jurídico, regulatorio y de gobernanza de las tecnologías cuánticas, y su colaboración con AMETIC en el desarrollo de un marco de referencia práctico e internacional.
Profesionales de contacto
Servicios relacionados
Buscar publicación
Buscador de noticias
Perspectivas Latinoamérica - Octubre 2026
Perspectivas Latinoamérica - Octubre 2026
Latinoamérica -
En esta 'newsletter' recopilamos las principales novedades legales de los últimos meses en la región, desde todos los ángulos del derecho de los negocios.
Pagarés en Latinoamérica: cómo reforzar el cobro en financiaciones internacionales
Chile, Colombia, México y Perú reconocen el pagaré como una herramienta clave para facilitar el cobro ante un incumplimiento. Sin embargo, sus requisitos, modalidades y vías de ejecución presentan diferencias que conviene conocer antes de estructurar una financiación.
No perder de vista
El reglamento busca que la operación en tiempo real de los sistemas aislados con generadores no vinculados se realice al mínimo costo, preservando la seguridad del abastecimiento y optimizando el uso de los recursos energéticos.
Bogotá ha aprobado el Acuerdo Distrital 1084 de 2026, mediante el que se introducen diversas medidas destinadas a fomentar la inversión, impulsar la renovación urbana y promover la sostenibilidad en la ciudad. La norma incorpora tanto incentivos tributarios como nuevas cargas fiscales con incidencia directa en el sector inmobiliario y urbanístico.
Chile establece nuevas obligaciones de reporte sobre equidad de género para las empresas
La Ley N.º 21.828 introduce requisitos de transparencia para determinadas compañías, que deberán informar anualmente sobre indicadores y medidas vinculadas a la participación e inclusión laboral de las mujeres.
A través de unas nuevas disposiciones, la Comisión Nacional para el Uso Eficiente de la Energía (CONUEE) regula el registro obligatorio de usuarios de patrón de alto consumo de energía. La medida impone nuevas obligaciones a empresas con consumos significativos de electricidad o combustibles, incluyendo requisitos de inscripción, reporte anual de información energética e implementación, y seguimiento de medidas de eficiencia energética y descarbonización.
Se busca establecer un régimen especial para obtener certificaciones ambientales por tramos, etapas o sectores de obra, manteniendo la clasificación ambiental del proyecto en su integridad e integrando progresivamente las obligaciones aprobadas, a fin de promover la certificación oportuna de las fracciones que cuenten con información suficiente.
Las medidas laborales aprobadas tras el sismo en Colombia buscan proteger el empleo y apoyar a empresas y trabajadores afectados. Sin embargo, su aplicación plantea dudas prácticas sobre requisitos, alcance territorial y acceso a los beneficios, aspectos clave para determinar su efectividad.
El Ejecutivo ingresó al Congreso Nacional un proyecto de ley de reforma de la regulación financiera y societaria chilena, con medidas dirigidas a desarrollar el mercado de capitales, posicionar a Chile como centro financiero regional y modernizar la regulación aplicable a bancos, fondos, emisores, intermediarios, sistemas de pago e inversionistas institucionales. Constituye la mayor reforma al mercado de capitales en los últimos 15 años.
La Corte Suprema avala que las empresas establezcan un segundo control de acceso para supervisar el tiempo previo al inicio efectivo de la jornada. Eso sí, los plazos exigidos deben ser razonables y medirse con criterios objetivos para evitar sanciones improcedentes.
El SAT amplía el plazo para adoptar la manifestación de valor electrónica y establece un calendario escalonado según el régimen aduanero. Las empresas importadoras disponen de más tiempo para adaptar sus procesos y reunir la documentación exigida antes de que la obligación entre en vigor.
Garrigues analiza en un informe la evolución del régimen de control previo de integraciones empresariales en Colombia entre 2023 y 2026, un periodo marcado por la predominancia de las operaciones horizontales, la concentración de las pre-evaluaciones en fase 1 y una creciente brecha entre los plazos legales y los tiempos efectivos de resolución.
El proyecto incorpora relevantes modificaciones tributarias y regulatorias orientadas a modernizar el mercado de capitales chileno, reducir barreras para inversionistas y emisores, incentivar la inversión local y extranjera y promover nuevos mecanismos de ahorro para el acceso a la vivienda propia.
Garrigues y el CentroCompetencia (CeCo) de la Universidad Adolfo Ibáñez de Chile han publicado un nuevo informe que analiza los cinco primeros años de vigencia del régimen de control previo de concentraciones empresariales en el Perú.
La regulación de datos personales en Chile ha experimentado una transformación profunda en los últimos años. Este avance responde a la aprobación de la Ley N.º 21.719, que moderniza integralmente el régimen de protección de datos y fortalece la institucionalidad mediante la creación de una autoridad de control especializada.
Una nueva resolución del Tribunal Fiscal precisa los requisitos para deducir intereses en adquisiciones apalancadas seguidas de fusiones inversas, las llamadas operaciones de debt push down. Las empresas deberán acreditar, desde el origen de la financiación, su relación con la generación de rentas gravadas.
‘Due diligence’ inmobiliario en México, claves para un proceso seguro
Antes de comprar un inmueble en México, una auditoría legal puede evitar riesgos ocultos y costes futuros. Esta guía explica qué revisar, desde la titularidad y las cargas hasta licencias, contratos y aspectos fiscales, para invertir con mayor seguridad y proteger el valor de la operación.
El nuevo reglamento establece un sistema voluntario de certificación y supervisión que incorpora estándares de gobernanza, gestión de riesgos y control interno en el tratamiento de datos personales. Las organizaciones que adopten estos programas podrán reforzar sus mecanismos de cumplimiento, obtener certificación oficial y acceder a atenuantes ante eventuales sanciones.
La Secretaría de Energía (SENER) completa el marco regulatorio de los biocombustibles con la publicación de los formatos oficiales para permisos, autorizaciones, bitácoras y trámites asociados. Desde el 1 de septiembre, toda la cadena de valor deberá adaptarse a nuevos requisitos de trazabilidad, control y cumplimiento.
El Gobierno ingresó al Senado un proyecto de ley que modifica la Ley N.° 21.719 con el fin de postergar su entrada en vigor hasta el 1 de diciembre de 2027, fortalecer la futura Agencia de Protección de Datos Personales y ajustar algunas de sus reglas transitorias. Entre otras medidas, la iniciativa aumenta el número de consejeros de la Agencia, modifica el procedimiento para su integración inicial y amplía la facultad de amonestación por escrito durante el primer año de vigencia de la ley.
El Ministerio de Trabajo de Colombia ha eliminado 11 circulares laborales sobre jornada, despidos, trabajo doméstico, libertad sindical y debido proceso. Aunque las actuaciones previas mantienen su validez, las empresas ya no podrán apoyarse en estos criterios para nuevas decisiones.
México concreta la reforma de su normativa antilavado con nuevas obligaciones de cumplimiento para los sujetos obligados. Las reglas detallan cómo aplicar el enfoque basado en riesgos y fijan plazos para adaptar procesos, controles, auditorías y sistemas tecnológicos.
La CMF ha aprobado un compendio normativo que sistematiza la regulación aplicable a bolsas de valores y de productos, corredoras de bolsa y agentes de valores, abordando autorización, patrimonio, gestión de riesgos, interconexión bursátil, deberes de conducta y relación con clientes, derogando un amplio conjunto de normas anteriores.
A través del programa de registro la Comisión Nacional de Energía (CNE) permite que las personas permisionarias continúen con sus actividades bajo parámetros definidos, hasta en tanto se emita la normatividad correspondiente, evitando afectaciones a la continuidad operativa y con la finalidad de brindar certeza sobre el alcance de estas actividades alineadas con la Ley del Sector Hidrocarburos.
El avance de la escasez hídrica y la creciente demanda de agua por parte de ciudades e industrias están impulsando nuevas inversiones en plantas desalinizadoras en la región. Sin embargo, mientras algunos países avanzan hacia regulaciones específicas para esta infraestructura, otros siguen dependiendo de marcos normativos dispersos que obligan a navegar complejos procesos de autorización y cumplimiento. Analizamos la situación actual en Chile, Perú, México y Colombia.
Chile refuerza las obligaciones de transparencia de las tarjetas de crédito con un nuevo reglamento
La norma incorpora nuevas exigencias para la información contractual, los estados de cuenta y las plataformas digitales de pago, con el objetivo de facilitar la comparación de productos y mejorar la comprensión de los costes asociados al crédito.
Perú: Estas son las principales modificaciones al Reglamento de la Ley Teletrabajo
El Decreto Supremo N.º 009-2026-TR actualiza el Reglamento de la Ley de Teletrabajo e incorpora nuevas obligaciones y precisiones en materias como gestión de riesgos, cambios de lugar de trabajo, periodos de descanso y realización de actividades particulares durante la jornada.
La nueva regulación incorpora tres reglas que operan por remisión a la Ley sobre Protección de los Derechos de los Consumidores: una nueva hipótesis de discriminación arbitraria por deficiencias en el trato y en la atención preferente; una agravante en la determinación de las multas cuando el perjuicio recae sobre una persona mayor, y nuevas cargas para los organizadores de espectáculos.
Las empresas disponen de un plazo de 90 días naturales para adaptarse al nuevo esquema, que también centraliza en el Escritorio Virtual la autorización de representantes para actuar ante el Instituto Mexicano del Seguro Social.
Chile aprueba medidas tributarias que buscan impulsar la inversión y el crecimiento económico
Las medidas aprobadas por el Congreso chileno contemplan importantes cambios destinados a impulsar la inversión y el crecimiento económico, incluyendo rebajas impositivas, nuevos créditos tributarios e incentivos para atraer capitales al país.
Se deroga el artículo 47 y se modifica el numeral 48.2 del artículo 48 del Reglamento para la Protección Ambiental en las Actividades Eléctricas, eliminando la exigencia de comunicar el acogimiento al Plan Ambiental Detallado (PAD) y estableciendo un régimen excepcional para su presentación.
El programa permitirá regularizar determinados títulos cuya vigencia haya expirado entre 2009 y julio de 2026 mediante un procedimiento simplificado e incorpora nuevas medidas para la notificación y gestión administrativa de trámites pendientes.
La norma define los casos en que los concesionarios y permisionarios podrán sustituir la autorización de recepción de obras por una declaración jurada, e introduce nuevas reglas sobre presentación digital, fiscalización y revocación de las habilitaciones.
Perú ha actualizado su Catálogo de Esquemas de Alto Riesgo Fiscal, una guía clave para anticipar los criterios que podría aplicar la SUNAT en sus fiscalizaciones. En una serie de publicaciones analizaremos cuatro de los nuevos supuestos incorporados. En esta ocasión abordamos la canalización de préstamos a través de cooperativas de ahorro y crédito a efectos de hacer aprovechamiento de la exoneración.
México: La SEMARNAT prohíbe formalmente trámites de minería en áreas naturales protegidas federales
La medida refuerza el nuevo marco regulatorio impulsado por la reforma minera de 2023 y por los recientes criterios de la Suprema Corte, otorgando además a la CONANP un papel determinante en la evaluación de proyectos con posible impacto sobre áreas protegidas.
Novedades legales y regulatorias
Para conocer más novedades legales y regulatorias pueden acceder a los siguientes enlaces:
Newsletters
Colombia: Principales obligaciones legales recurrentes - Segundo semestre 2026
El presente boletín compila un conjunto de obligaciones relevantes para sociedades del sector real no vigiladas por la Superintendencia Financiera de Colombia (SFC). Algunas de estas obligaciones aplican de manera general, mientras que otras dependen de factores específicos como el nivel de ingresos, el tipo de actividad económica o el régimen de supervisión aplicable. Se recomienda revisar caso a caso la pertinencia de cada deber regulatorio.
Newsletter sobre el mercado de la energía en Latinoamérica - Julio de 2026
Ofrecemos las principales novedades legales y de mercado para el sector energético en Chile, Colombia, México y Perú. Equipos dedicados a Energía en estos países abordan temas de interés para 'sponsors', desarrolladores, financiadores y otros interesados en el sector, tales como proyectos de ley, resúmenes de nuevas normas, jurisprudencia relevante y tendencias en el mercado.
Newsletter sobre el mercado de la energía en Latinoamérica - Septiembre de 2026
Ofrecemos las principales novedades legales y de mercado para el sector energético en Chile, Colombia, México y Perú. Equipos dedicados a Energía en estos países abordan temas de interés para 'sponsors', desarrolladores, financiadores y otros interesados en el sector, tales como proyectos de ley, resúmenes de nuevas normas, jurisprudencia relevante y tendencias en el mercado.
Noticias de Garrigues
Garrigues, firma regional del año en Latinoamérica en los IFLR Americas Awards
El despacho también ha sido reconocido como firma nacional del año en Perú y premiado por una operación.
Garrigues, mejor firma legal del año en infraestructuras para el Cono Sur, según LatinFinance
Dos operaciones asesoradas por el despacho han sido reconocidas también entre las mejores de Latinoamérica.
Profesionales de contacto

-
+56 2 29419000
-
+52 55 1102 3570
-
+52 81 8153 3900
-
+52 442 296 6400
-
+57 601 326 69 99
-
+52 55 5029 8500
-
+52 81 8153 3900
-
+52 442 296 6400
Oficinas relacionadas
Buscar publicación
Buscador de noticias
El Supremo pone freno a la multiplicación de litigios por cláusulas abusivas con una sentencia que reducirá la carga de los tribunales
El Supremo pone freno a la multiplicación de litigios por cláusulas abusivas con una sentencia que reducirá la carga de los tribunales
España -
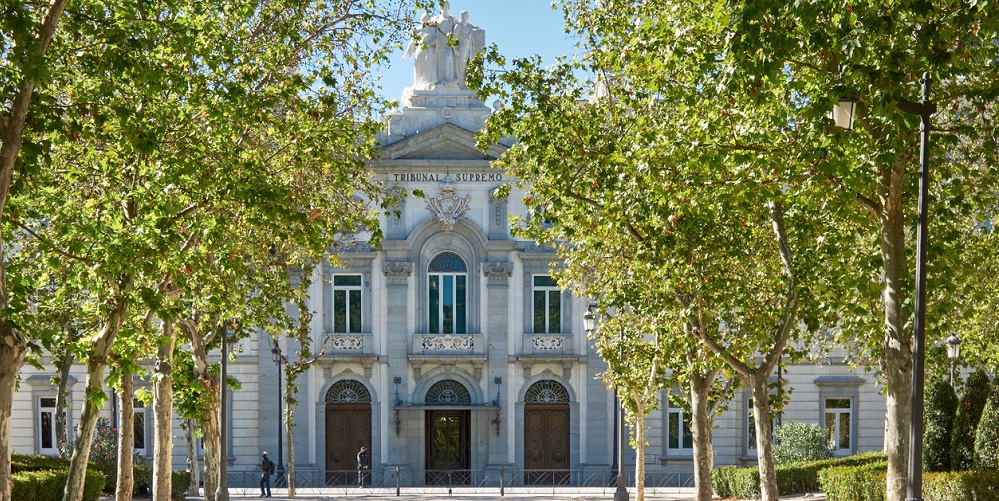
El Tribunal Supremo español considera abusiva la presentación, sin justificación, de demandas separadas sobre distintas cláusulas de un mismo contrato cuando las pretensiones podrían haberse acumulado en un único procedimiento. La sentencia sienta un criterio relevante frente a una práctica que ha contribuido a incrementar la litigiosidad.
En el marco de la litigación masiva referente a las cláusulas abusivas en contratos celebrados entre entidades bancarias y consumidores, hemos venido asistiendo en los últimos años a una práctica habitual por parte de algunos operadores jurídicos especializados en la interposición de este tipo de demandas: la división de la controversia mediante la incoación simultánea o sucesiva de procedimientos separados para la persecución de pretensiones de nulidad de las distintas estipulaciones de un mismo contrato.
No es difícil encontrar que un mismo demandante interpone varias demandas frente a una misma entidad bancaria y referentes a un mismo contrato, siendo que en cada demanda se persigue la nulidad de una de las cláusulas contenidas en él.
Dicha estrategia ha contribuido al colapso de algunos tribunales y, unida a la también habitual fijación de la cuantía de estas demandas como indeterminada, supone, en el escenario frecuente de estimación de las demandas con condena en costas, una artificiosa multiplicación de dicho crédito en concepto de costas procesales (pues la controversia pudo haberse resuelto en un único procedimiento), y el consiguiente enriquecimiento de los intervinientes en nombre de la parte actora que no parece correspondido con un superior esfuerzo, que sin embargo sí se traslada a la Administración de Justicia.
Con fecha 9 de octubre de 2026, el Pleno de la Sala de lo Civil del Tribunal Supremo ha dictado la sentencia núm. 1599/2026, resolviendo un recurso de casación incoado por un consumidor y en el que la defensa de la entidad bancaria fue encomendada a Garrigues, resolución que analiza esta problemática adoptando una conclusión llamada a poner fin a estas prácticas.
Antecedentes: varias demandas sobre un mismo contrato
En el caso analizado por el Alto Tribunal, la demanda (fechada en marzo del año 2021) perseguía la declaración de nulidad de una cláusula del establecimiento del interés de demora de un préstamo hipotecario de cierta antigüedad, suscrito en su día por una caja de ahorros extinta y que fue posteriormente absorbida por el banco demandado en las actuaciones.
En la contestación a la demanda, se pusieron de manifiesto varias circunstancias:
- La cláusula del interés de demora no constaba haber sido efectivamente aplicada.
- La cuantía de la demanda fue establecida por la parte actora en la suma de 48.688 €, justificada pretendidamente en el importe de la cobertura hipotecaria por el concepto de los intereses de demora pero evidentemente elevada respecto a la realidad de la controversia (al solo objeto concebible de elevar el importe de las futuras costas).
- Constaba la interposición paralela de otra demanda referida al mismo préstamo hipotecario, a través de la cual el mismo demandante perseguía la declaración de nulidad de las cláusulas relativas a la comisión de apertura y a la cesión del crédito.
Respecto a este último punto, la interposición de ambas demandas constaba como simultánea, siendo que la firma digital del letrado de la parte actora se había producido en idéntica fecha con solo dos minutos de diferencia entre ambos documentos. Además, podía observarse que, en la reclamación extrajudicial, sí se formularon de forma conjunta las peticiones de nulidad de cinco cláusulas del mismo contrato (para después dividirse inexplicablemente la controversia al momento de recurrirse a los tribunales).
Con fecha 3 de mayo de 2023, recayó sentencia en primera instancia, por medio de la cual, si bien se estimaba la demanda, declarándose nula la cláusula del interés de demora (que disponía el tipo remuneratorio más diez puntos en un contexto legislativo muy diferente del actual), se acordaba no efectuar imposición de costas a la demandada, acogiendo los argumentos vertidos por la demandada en cuanto a la ausencia de un verdadero interés legítimo en la demanda y la concurrencia de un uso artificial y fraudulento del derecho al proceso, exclusivamente dirigido a la generación de costas.
Frente a dicho pronunciamiento de no imposición de las costas, la demandante interpuso recurso de apelación, sobre la base de que no habría existido un uso abusivo del procedimiento sino una estrategia lícita para “cubrir los riesgos económicos que pudiera entrañar los cambios jurisprudenciales”, aduciendo que la acumulación de pretensiones podría traducirse en una estimación parcial sin costas, con la consecuencia de que el consumidor habría de asumir los gastos del proceso. Se invocaba también la vulneración del principio de efectividad del Derecho de la Unión Europea y el efecto disuasorio que habría de tener la imposición de las costas a las entidades bancarias en supuestos de cláusulas abusivas.
Con fecha 19 de octubre de 2023, la Sección Cuarta de la Audiencia Provincial de Bizkaia dictó sentencia (la núm. 665/2023) por medio de la cual desestimaba el recurso del consumidor, al concluir, acogiendo los razonamientos vertidos en nombre de la entidad, que la estrategia procesal de la demandante era reprochable, explicándolo así: “Tal forma de actuación conlleva una división innecesaria y a nuestro entender artificiosa e injustificada del contrato de préstamo en compartimentos por cláusulas que supone un uso abusivo del proceso (…) máxime cuando la concreta cláusula ahora cuestionada no ha sido objeto de aplicación, no existían razones jurídicas de peso o dudas jurídicas para reclamar su nulidad junto con la demanda anterior, del mismo día y dos números menos que la actual por lo que es inferible abuso de derecho (…)”.
La parte actora interpuso recurso de casación frente a dicha sentencia, que fue admitido con fecha 8 de abril de 2026, confiriéndose traslado a la entidad bancaria para oponerse al mismo, lo que se evacuó en tiempo y forma, destacándose que la totalidad de la jurisprudencia del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea que se invocaba en el recurso resultaba referirse a dos supuestos distintos del que nos ocupa, a saber, aquellos casos en que o bien i) se había aplicado a consumidores la excepción de las dudas de derecho (artículo 394 de la LEC) para no cargar con las costas a la entidad bancaria, o bien ii) la no imposición de costas se sustentaba en que la cláusula había sido declarada nula pero la condena pecuniaria se establecía en una cifra inferior a la reclamada por el consumidor.
Como sostuvo la parte recurrida al oponerse al recurso, el debate residía en si concurrió o no abuso de derecho y fraude procesal en el recurso a la Administración de Justicia, y, sobre esto, ningún soporte jurisprudencial se anexaba de adverso.
La oposición al recurso de casación se centró así en defender el pulcro respeto de la decisión de la Audiencia Provincial al artículo 247 de la Ley de Enjuiciamiento Civil, pues la mala fe procesal de la contraparte no podía verse premiada con la consecución del objetivo buscado con el fraude: la multiplicación de los créditos en concepto de costas.
En sustento de ello, se citaba jurisprudencia dictada por distintas audiencias provinciales acerca de esta práctica calificada como de “troceamiento interesado de los procedimientos” o “multiplicación injustificada de litigios”, destacando además la debilidad de la justificación ofrecida por la actora para justificar su estrategia. Y es que se cuestionaba una decisión de no imposición de costas (el litigante carga exclusivamente con los costes de su letrado), pero parece evidente que, incoados dos procedimientos que pudieron reducirse a uno, el riesgo en abstracto era muy superior, y es que el consumidor podría verse condenado al pago de las costas (del contrario) en ese procedimiento en el que se decía que la jurisprudencia podía considerarse “cambiante”.
En definitiva, no existiendo explicación razonable para una estrategia que justificara una división de la causa que provoca daños a la Administración de Justicia, resultaba evidente el abuso de derecho, y con ello la plena licitud de lo decidido por la audiencia provincial.
La votación y fallo del recurso fue confiada al Pleno del Tribunal Supremo, sin duda por la trascendencia que había de tener la resolución en el contexto actual de la litigación masiva referente a consumidores.
La decisión del Tribunal Supremo
Comienza el Alto Tribunal exponiendo que estamos ante un “problema muy presente” en la actual litigación en masa, siendo que se observa una tendencia a “convertir el proceso civil en una fuente de negocio”.
Explica que estamos ante una estrategia procesal en la que “sin justificación y beneficio real para el consumidor o usuario, se compartimentan las acciones (…) con el único designio de provocar múltiples condenas en costas”. Con ello, “el proceso civil deja de ser la materialización del derecho fundamental a la tutela judicial efectiva (…) y pasa a ser un mero instrumento de lucro personal o empresarial”.
Es más, explica que esta estrategia “aparte de constituir un abuso de derecho a ser resarcido por las costas generadas en un procedimiento judicial, puede constituir un abuso de los recursos públicos, que no solo colapsa el servicio sino que perjudica al resto de ciudadanos y justiciables, en tanto que provoca de manera innecesaria una mayor pendencia en todos los órganos jurisdiccionales, con el correlativo aumento del tiempo de respuesta para todos los procedimientos, también los que afectan a los consumidores”.
El Alto Tribunal aclara que el hecho de que existan cláusulas abusivas en el tráfico mercantil “no puede ser razón suficiente para justificar estrategias que atentan claramente contra la calidad de la administración de justicia como servicio público”.
A continuación, se entra a analizar el caso concreto, en el que, a diferencia de lo ocurrido en otros analizados por el Tribunal Supremo, la interposición de las demandas fue simultánea y, a su fecha, ya existía doctrina consolidada del Tribunal de Justicia de la Unión Europea que imponía que, incluso en caso de desestimación de parte de las pretensiones de una demanda en que se acumularan varias, las costas de primera instancia serían impuestas a la entidad bancaria.
De este modo, la acumulación de las acciones no planteaba riesgo para el consumidor de no obtener pronunciamiento de costas a su favor y, sin embargo, se revelaba una intencionalidad distinta en esa estrategia, “máxime cuando la pretensión aparentemente más sustanciosa económicamente desde ese punto de vista se refería a una cláusula que nunca se había aplicado”.
Así, concluye la Sala que “el único motivo para no acumular todas las pretensiones (…) era la de obtener una doble condena en costas, injustificada”.
En la resolución se dedica un fundamento completo a explicar que el derecho de reembolso o resarcimiento de los costes a favor de la parte vencedora en un proceso complementa a la tutela judicial efectiva, pero “en ningún caso las costas son una sanción o pena civil”.
Se reconoce igualmente que la condena al pago de las costas cumple también una función disuasoria, y que ello ha conducido a una interpretación sobre la imposición de costas “que va más allá de la estricta aplicación de la regla del vencimiento objetivo”, siendo que “la norma es que el consumidor debe quedar indemne económicamente en aquellos procedimientos que se vea ‘obligado’ a iniciar”.
Lo que ocurre en el caso analizado es que la necesidad de litigar se hubiera visto satisfecha con la interposición de una única demanda y, por tanto, los gastos que pretende resarcir la condena en costas “obedecen a un procedimiento inútil por superfluo, elegido por intereses distintos a los lícitamente tutelables”.
La Sala aclara que no es el solo hecho de no acumular pretensiones el que es constitutivo de mala fe, pues pueden existir casos en que esté justificada dicha decisión.
Por otro lado, se citan resoluciones del Tribunal de Justicia de la Unión Europea (TJUE) de las que se desprende que el derecho del consumidor a ser resarcido no es absoluto ni ilimitado, y que la regulación de las costas pertenece a la autonomía de los Estados miembros, siendo que “la nulidad de la cláusula no inmuniza al consumidor frente a las costas procesales”, que “quedan sometidas al régimen procesal general”.
El Alto Tribunal recuerda que el propio TJUE ha dictado numerosas resoluciones reconociendo que los tribunales pueden actuar frente a una utilización abusiva del Derecho de la Unión, y concluye finalmente que “no cabe desvirtuar el principio de efectividad mediante la diversificación, sin razón objetiva alguna que lo justifique, de demandas de abusividad de condiciones generales de la contratación sobre un mismo contrato y contra el mismo demandado, con el objetivo de obtener varias condenas en costas, que no se dirigen realmente a restablecer la situación patrimonial del consumidor anterior a la imposición de la cláusula abusiva, sino al enriquecimiento de quien hace uso de la litigación en masa como un negocio, a costa del erario público y en detrimento del derecho de tutela judicial efectiva de otros ciudadanos (incluidos consumidores) que ven por ello retardada la resolución de sus conflictos”.
También se recuerda que el propio Tribunal Supremo ha dictado ya algunas resoluciones sobre el abuso del proceso “aunque por razones temporales no resulte de aplicación al caso la Ley Orgánica 1/2025”, y ello en tanto que la Sala ya había acuñado previamente la noción del “abuso del servicio público de Justicia”, que trasciende al tradicional concepto del abuso de derecho porque “el interés protegido ya no es exclusivamente el de la contraparte ni el del propio proceso considerado aisladamente, sino también el interés general en la utilización racional de unos recursos jurisdiccionales necesariamente limitados”.
Se cita a este respecto la sentencia núm. 1715/2024 de 20 de diciembre (que recogía un caso muy particular en el que, el mismo día en que interpuso demanda referente a determinado microcrédito, la demandante había suscrito nuevo microcrédito con interés cuatro veces superior al anterior al solo objeto de “generar nueva litigiosidad en su beneficio”) y la sentencia núm. 191/2025, de 6 de febrero de 2025, en la que sí se acometía la problemática de la artificiosa multiplicación de procedimientos, pero en un caso en que el demandante no ostentaba la condición de consumidor.
Un hito que disminuirá la carga de trabajo de los tribunales
Estamos por tanto ante un pronunciamiento novedoso, al afectar a la problemática de la litigación en masa referente a cláusulas abusivas en contratos celebrados con consumidores, que puede suponer un hito relevante para el alivio de la carga de trabajo de los tribunales, que han venido padeciendo este tipo de prácticas sin que hasta la fecha el Tribunal Supremo hubiera tenido oportunidad de expresar un criterio claro al respecto, sustentado además en sólido razonamiento y emitido por el Pleno, lo que evitará cualquier sospecha de un eventual cambio de interpretación posterior.
Profesionales de contacto