El Supremo pone freno a la multiplicación de litigios por cláusulas abusivas con una sentencia que reducirá la carga de los tribunales
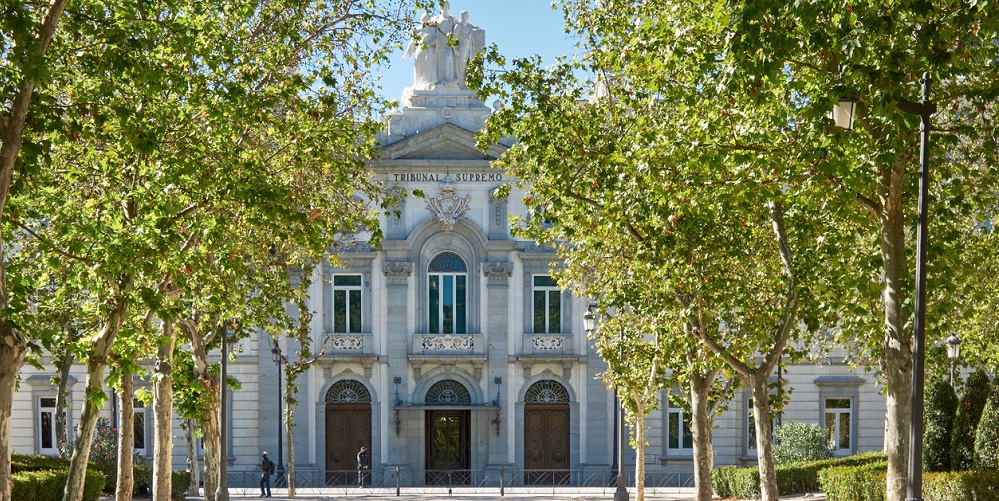
El Tribunal Supremo español considera abusiva la presentación, sin justificación, de demandas separadas sobre distintas cláusulas de un mismo contrato cuando las pretensiones podrían haberse acumulado en un único procedimiento. La sentencia sienta un criterio relevante frente a una práctica que ha contribuido a incrementar la litigiosidad.
En el marco de la litigación masiva referente a las cláusulas abusivas en contratos celebrados entre entidades bancarias y consumidores, hemos venido asistiendo en los últimos años a una práctica habitual por parte de algunos operadores jurídicos especializados en la interposición de este tipo de demandas: la división de la controversia mediante la incoación simultánea o sucesiva de procedimientos separados para la persecución de pretensiones de nulidad de las distintas estipulaciones de un mismo contrato.
No es difícil encontrar que un mismo demandante interpone varias demandas frente a una misma entidad bancaria y referentes a un mismo contrato, siendo que en cada demanda se persigue la nulidad de una de las cláusulas contenidas en él.
Dicha estrategia ha contribuido al colapso de algunos tribunales y, unida a la también habitual fijación de la cuantía de estas demandas como indeterminada, supone, en el escenario frecuente de estimación de las demandas con condena en costas, una artificiosa multiplicación de dicho crédito en concepto de costas procesales (pues la controversia pudo haberse resuelto en un único procedimiento), y el consiguiente enriquecimiento de los intervinientes en nombre de la parte actora que no parece correspondido con un superior esfuerzo, que sin embargo sí se traslada a la Administración de Justicia.
Con fecha 9 de octubre de 2026, el Pleno de la Sala de lo Civil del Tribunal Supremo ha dictado la sentencia núm. 1599/2026, resolviendo un recurso de casación incoado por un consumidor y en el que la defensa de la entidad bancaria fue encomendada a Garrigues, resolución que analiza esta problemática adoptando una conclusión llamada a poner fin a estas prácticas.
Antecedentes: varias demandas sobre un mismo contrato
En el caso analizado por el Alto Tribunal, la demanda (fechada en marzo del año 2021) perseguía la declaración de nulidad de una cláusula del establecimiento del interés de demora de un préstamo hipotecario de cierta antigüedad, suscrito en su día por una caja de ahorros extinta y que fue posteriormente absorbida por el banco demandado en las actuaciones.
En la contestación a la demanda, se pusieron de manifiesto varias circunstancias:
- La cláusula del interés de demora no constaba haber sido efectivamente aplicada.
- La cuantía de la demanda fue establecida por la parte actora en la suma de 48.688 €, justificada pretendidamente en el importe de la cobertura hipotecaria por el concepto de los intereses de demora pero evidentemente elevada respecto a la realidad de la controversia (al solo objeto concebible de elevar el importe de las futuras costas).
- Constaba la interposición paralela de otra demanda referida al mismo préstamo hipotecario, a través de la cual el mismo demandante perseguía la declaración de nulidad de las cláusulas relativas a la comisión de apertura y a la cesión del crédito.
Respecto a este último punto, la interposición de ambas demandas constaba como simultánea, siendo que la firma digital del letrado de la parte actora se había producido en idéntica fecha con solo dos minutos de diferencia entre ambos documentos. Además, podía observarse que, en la reclamación extrajudicial, sí se formularon de forma conjunta las peticiones de nulidad de cinco cláusulas del mismo contrato (para después dividirse inexplicablemente la controversia al momento de recurrirse a los tribunales).
Con fecha 3 de mayo de 2023, recayó sentencia en primera instancia, por medio de la cual, si bien se estimaba la demanda, declarándose nula la cláusula del interés de demora (que disponía el tipo remuneratorio más diez puntos en un contexto legislativo muy diferente del actual), se acordaba no efectuar imposición de costas a la demandada, acogiendo los argumentos vertidos por la demandada en cuanto a la ausencia de un verdadero interés legítimo en la demanda y la concurrencia de un uso artificial y fraudulento del derecho al proceso, exclusivamente dirigido a la generación de costas.
Frente a dicho pronunciamiento de no imposición de las costas, la demandante interpuso recurso de apelación, sobre la base de que no habría existido un uso abusivo del procedimiento sino una estrategia lícita para “cubrir los riesgos económicos que pudiera entrañar los cambios jurisprudenciales”, aduciendo que la acumulación de pretensiones podría traducirse en una estimación parcial sin costas, con la consecuencia de que el consumidor habría de asumir los gastos del proceso. Se invocaba también la vulneración del principio de efectividad del Derecho de la Unión Europea y el efecto disuasorio que habría de tener la imposición de las costas a las entidades bancarias en supuestos de cláusulas abusivas.
Con fecha 19 de octubre de 2023, la Sección Cuarta de la Audiencia Provincial de Bizkaia dictó sentencia (la núm. 665/2023) por medio de la cual desestimaba el recurso del consumidor, al concluir, acogiendo los razonamientos vertidos en nombre de la entidad, que la estrategia procesal de la demandante era reprochable, explicándolo así: “Tal forma de actuación conlleva una división innecesaria y a nuestro entender artificiosa e injustificada del contrato de préstamo en compartimentos por cláusulas que supone un uso abusivo del proceso (…) máxime cuando la concreta cláusula ahora cuestionada no ha sido objeto de aplicación, no existían razones jurídicas de peso o dudas jurídicas para reclamar su nulidad junto con la demanda anterior, del mismo día y dos números menos que la actual por lo que es inferible abuso de derecho (…)”.
La parte actora interpuso recurso de casación frente a dicha sentencia, que fue admitido con fecha 8 de abril de 2026, confiriéndose traslado a la entidad bancaria para oponerse al mismo, lo que se evacuó en tiempo y forma, destacándose que la totalidad de la jurisprudencia del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea que se invocaba en el recurso resultaba referirse a dos supuestos distintos del que nos ocupa, a saber, aquellos casos en que o bien i) se había aplicado a consumidores la excepción de las dudas de derecho (artículo 394 de la LEC) para no cargar con las costas a la entidad bancaria, o bien ii) la no imposición de costas se sustentaba en que la cláusula había sido declarada nula pero la condena pecuniaria se establecía en una cifra inferior a la reclamada por el consumidor.
Como sostuvo la parte recurrida al oponerse al recurso, el debate residía en si concurrió o no abuso de derecho y fraude procesal en el recurso a la Administración de Justicia, y, sobre esto, ningún soporte jurisprudencial se anexaba de adverso.
La oposición al recurso de casación se centró así en defender el pulcro respeto de la decisión de la Audiencia Provincial al artículo 247 de la Ley de Enjuiciamiento Civil, pues la mala fe procesal de la contraparte no podía verse premiada con la consecución del objetivo buscado con el fraude: la multiplicación de los créditos en concepto de costas.
En sustento de ello, se citaba jurisprudencia dictada por distintas audiencias provinciales acerca de esta práctica calificada como de “troceamiento interesado de los procedimientos” o “multiplicación injustificada de litigios”, destacando además la debilidad de la justificación ofrecida por la actora para justificar su estrategia. Y es que se cuestionaba una decisión de no imposición de costas (el litigante carga exclusivamente con los costes de su letrado), pero parece evidente que, incoados dos procedimientos que pudieron reducirse a uno, el riesgo en abstracto era muy superior, y es que el consumidor podría verse condenado al pago de las costas (del contrario) en ese procedimiento en el que se decía que la jurisprudencia podía considerarse “cambiante”.
En definitiva, no existiendo explicación razonable para una estrategia que justificara una división de la causa que provoca daños a la Administración de Justicia, resultaba evidente el abuso de derecho, y con ello la plena licitud de lo decidido por la audiencia provincial.
La votación y fallo del recurso fue confiada al Pleno del Tribunal Supremo, sin duda por la trascendencia que había de tener la resolución en el contexto actual de la litigación masiva referente a consumidores.
La decisión del Tribunal Supremo
Comienza el Alto Tribunal exponiendo que estamos ante un “problema muy presente” en la actual litigación en masa, siendo que se observa una tendencia a “convertir el proceso civil en una fuente de negocio”.
Explica que estamos ante una estrategia procesal en la que “sin justificación y beneficio real para el consumidor o usuario, se compartimentan las acciones (…) con el único designio de provocar múltiples condenas en costas”. Con ello, “el proceso civil deja de ser la materialización del derecho fundamental a la tutela judicial efectiva (…) y pasa a ser un mero instrumento de lucro personal o empresarial”.
Es más, explica que esta estrategia “aparte de constituir un abuso de derecho a ser resarcido por las costas generadas en un procedimiento judicial, puede constituir un abuso de los recursos públicos, que no solo colapsa el servicio sino que perjudica al resto de ciudadanos y justiciables, en tanto que provoca de manera innecesaria una mayor pendencia en todos los órganos jurisdiccionales, con el correlativo aumento del tiempo de respuesta para todos los procedimientos, también los que afectan a los consumidores”.
El Alto Tribunal aclara que el hecho de que existan cláusulas abusivas en el tráfico mercantil “no puede ser razón suficiente para justificar estrategias que atentan claramente contra la calidad de la administración de justicia como servicio público”.
A continuación, se entra a analizar el caso concreto, en el que, a diferencia de lo ocurrido en otros analizados por el Tribunal Supremo, la interposición de las demandas fue simultánea y, a su fecha, ya existía doctrina consolidada del Tribunal de Justicia de la Unión Europea que imponía que, incluso en caso de desestimación de parte de las pretensiones de una demanda en que se acumularan varias, las costas de primera instancia serían impuestas a la entidad bancaria.
De este modo, la acumulación de las acciones no planteaba riesgo para el consumidor de no obtener pronunciamiento de costas a su favor y, sin embargo, se revelaba una intencionalidad distinta en esa estrategia, “máxime cuando la pretensión aparentemente más sustanciosa económicamente desde ese punto de vista se refería a una cláusula que nunca se había aplicado”.
Así, concluye la Sala que “el único motivo para no acumular todas las pretensiones (…) era la de obtener una doble condena en costas, injustificada”.
En la resolución se dedica un fundamento completo a explicar que el derecho de reembolso o resarcimiento de los costes a favor de la parte vencedora en un proceso complementa a la tutela judicial efectiva, pero “en ningún caso las costas son una sanción o pena civil”.
Se reconoce igualmente que la condena al pago de las costas cumple también una función disuasoria, y que ello ha conducido a una interpretación sobre la imposición de costas “que va más allá de la estricta aplicación de la regla del vencimiento objetivo”, siendo que “la norma es que el consumidor debe quedar indemne económicamente en aquellos procedimientos que se vea ‘obligado’ a iniciar”.
Lo que ocurre en el caso analizado es que la necesidad de litigar se hubiera visto satisfecha con la interposición de una única demanda y, por tanto, los gastos que pretende resarcir la condena en costas “obedecen a un procedimiento inútil por superfluo, elegido por intereses distintos a los lícitamente tutelables”.
La Sala aclara que no es el solo hecho de no acumular pretensiones el que es constitutivo de mala fe, pues pueden existir casos en que esté justificada dicha decisión.
Por otro lado, se citan resoluciones del Tribunal de Justicia de la Unión Europea (TJUE) de las que se desprende que el derecho del consumidor a ser resarcido no es absoluto ni ilimitado, y que la regulación de las costas pertenece a la autonomía de los Estados miembros, siendo que “la nulidad de la cláusula no inmuniza al consumidor frente a las costas procesales”, que “quedan sometidas al régimen procesal general”.
El Alto Tribunal recuerda que el propio TJUE ha dictado numerosas resoluciones reconociendo que los tribunales pueden actuar frente a una utilización abusiva del Derecho de la Unión, y concluye finalmente que “no cabe desvirtuar el principio de efectividad mediante la diversificación, sin razón objetiva alguna que lo justifique, de demandas de abusividad de condiciones generales de la contratación sobre un mismo contrato y contra el mismo demandado, con el objetivo de obtener varias condenas en costas, que no se dirigen realmente a restablecer la situación patrimonial del consumidor anterior a la imposición de la cláusula abusiva, sino al enriquecimiento de quien hace uso de la litigación en masa como un negocio, a costa del erario público y en detrimento del derecho de tutela judicial efectiva de otros ciudadanos (incluidos consumidores) que ven por ello retardada la resolución de sus conflictos”.
También se recuerda que el propio Tribunal Supremo ha dictado ya algunas resoluciones sobre el abuso del proceso “aunque por razones temporales no resulte de aplicación al caso la Ley Orgánica 1/2025”, y ello en tanto que la Sala ya había acuñado previamente la noción del “abuso del servicio público de Justicia”, que trasciende al tradicional concepto del abuso de derecho porque “el interés protegido ya no es exclusivamente el de la contraparte ni el del propio proceso considerado aisladamente, sino también el interés general en la utilización racional de unos recursos jurisdiccionales necesariamente limitados”.
Se cita a este respecto la sentencia núm. 1715/2024 de 20 de diciembre (que recogía un caso muy particular en el que, el mismo día en que interpuso demanda referente a determinado microcrédito, la demandante había suscrito nuevo microcrédito con interés cuatro veces superior al anterior al solo objeto de “generar nueva litigiosidad en su beneficio”) y la sentencia núm. 191/2025, de 6 de febrero de 2025, en la que sí se acometía la problemática de la artificiosa multiplicación de procedimientos, pero en un caso en que el demandante no ostentaba la condición de consumidor.
Un hito que disminuirá la carga de trabajo de los tribunales
Estamos por tanto ante un pronunciamiento novedoso, al afectar a la problemática de la litigación en masa referente a cláusulas abusivas en contratos celebrados con consumidores, que puede suponer un hito relevante para el alivio de la carga de trabajo de los tribunales, que han venido padeciendo este tipo de prácticas sin que hasta la fecha el Tribunal Supremo hubiera tenido oportunidad de expresar un criterio claro al respecto, sustentado además en sólido razonamiento y emitido por el Pleno, lo que evitará cualquier sospecha de un eventual cambio de interpretación posterior.
Profesionales de contacto