Polonia prepara una reforma fiscal para 2027 con subidas del Impuesto sobre Sociedades (CIT) y cambios en el Impuesto sobre la Renta de las Personas Físicas (PIT)
Los proyectos de reforma de los impuestos sobre la renta que tramita Polonia podrían aumentar la carga tributaria de una parte de las empresas a partir del 1 de enero de 2027, además de modificar la escala del Impuesto sobre la Renta de las Personas Físicas (PIT) y las normas del impuesto a tanto alzado sobre los ingresos registrados.
Polonia tramita actualmente tres proyectos legislativos que introducen cambios relevantes en la tributación de empresas y personas físicas a partir de 2027. Las medidas afectan, entre otras cuestiones, al Impuesto sobre Sociedades (CIT), al Impuesto sobre la Renta de las Personas Físicas (PIT), al régimen de tributación a tanto alzado y a determinadas empresas del sector energético. Aunque afectan a ámbitos independientes, forman parte de un único paquete de reformas.
Las rebajas propuestas en el Impuesto sobre la Renta de las Personas Físicas (PIT) se financiarán, entre otras vías, con un Impuesto sobre Sociedades (CIT) más elevado para los mayores contribuyentes y con la restricción del régimen a tanto alzado. El Ministerio de Finanzas polaco considera que el conjunto es neutral para el presupuesto:
- UD458 es un proyecto de modificación de las leyes polacas del PIT, del CIT y del impuesto sobre la renta a tanto alzado. El Consejo de Ministros ya lo ha aprobado y remitido al Sejm (documento parlamentario n.º 3147). El proyecto prevé, entre otras medidas, un tipo del CIT del 22 % y una nueva escala del PIT.
- UD459 es un proyecto de ley de apoyo a las empresas de los sectores intensivos en energía por los costes de la energía eléctrica (documento parlamentario n.º 3159). Prevé un aumento temporal del CIT para las mayores entidades de los sectores de los combustibles, del gas y de la energía. La recaudación financiará un programa de ayudas dotado con 4.800 millones de zlotys para el periodo 2027–2030.
- UD116 es un proyecto de modificación de las leyes del PIT, del CIT y de otras leyes. El Consejo de Ministros ya lo ha aprobado y remitido al Sejm (documento parlamentario n.º 3137). Incluye, entre otras cuestiones, cambios en el CIT mínimo.
La redacción definitiva de las disposiciones puede cambiar durante el resto de la tramitación parlamentaria. El 1 de enero de 2027 sigue siendo una fecha prevista, por lo que conviene seguir la evolución del proceso legislativo.
Proyecto UD458: subida del CIT para los mayores contribuyentes y cambios en el PIT y el régimen a tanto alzado
Tipo del CIT del 22 % para entidades con ingresos superiores a 50 millones de euros
El proyecto UD458 prevé elevar el tipo del CIT del 19 % al 22 % para dos grupos:
- los contribuyentes cuyos ingresos en el ejercicio fiscal anterior superaron el equivalente a 50 millones de euros;
- los contribuyentes que, en cualquier día del ejercicio fiscal inmediatamente anterior al ejercicio de que se trate, fueron entidades constitutivas de grupos sujetos a la ley polaca sobre el impuesto complementario (Pilar 2), con independencia del importe de sus ingresos.
El tipo del 22 % no sustituirá a los tipos especiales para bancos previstos en el artículo 19, apartado 1, puntos 3 y 4, de la ley polaca del CIT, pero podrá aplicarse a la parte restante de la base imponible de un grupo fiscal del que forme parte un banco. Para las demás empresas, los tipos del 19 % y del 9 % se mantendrán sin cambios. Según la exposición de motivos, la medida pretende aumentar la contribución de las mayores entidades a la financiación del gasto público.
Cabe subrayar que el umbral de 50 millones de euros se refiere a los ingresos y solo determina si el contribuyente queda sujeto al tipo más elevado. El propio tipo del 22 % se aplicará a la base imponible, es decir, por regla general a la renta y no a la totalidad de los ingresos.
La conversión del umbral se realizará al tipo de cambio medio del Banco Nacional de Polonia (NBP) del último día hábil del ejercicio fiscal anterior, redondeado a 1.000 PLN. Para los contribuyentes cuyo ejercicio fiscal coincide con el año natural, los ingresos obtenidos en 2026 determinarán el tipo aplicable en 2027. Por ello, las empresas próximas al umbral de 50 millones de euros deberían revisar ya sus previsiones de ingresos.
Efectos en las liquidaciones del Pilar 2
Un tipo nominal más alto no modifica la estructura del sistema GloBE, es decir, las normas de tributación mínima global del Pilar 2. No obstante, puede elevar el tipo impositivo efectivo de las entidades constitutivas polacas y reducir así el eventual impuesto complementario mínimo nacional cualificado (QDMTT) en Polonia. El efecto dependerá de la situación de cada entidad, incluido el uso de incentivos, por ejemplo, en el marco de la Zona de Inversión Polaca. Por tanto, los grupos sujetos al Pilar 2 deberían tener en cuenta los cambios previstos al modelizar su tipo impositivo efectivo y al prever sus futuras obligaciones tributarias.
Cambios en el PIT y en el régimen a tanto alzado
El proyecto UD458 también prevé introducir una escala de tres tramos: 12 %, 24 % y 32 %. La nueva escala se aplicará siempre que entren en vigor el 1 de enero de 2027 las disposiciones del CIT y del régimen a tanto alzado que deben financiarla:
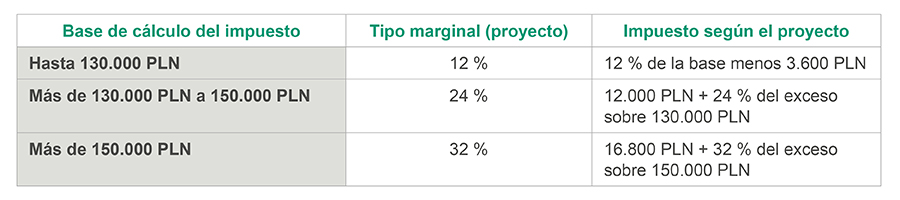
El proyecto no modifica el importe exento, que actualmente asciende a 30.000 PLN.
El proyecto prevé además elevar del 4 % al 5 % el tipo de la contribución solidaria, que grava el exceso de la renta anual sobre 1 millón de zlotys. El nuevo tipo se aplicaría a la contribución pagadera en 2028, es decir, a la renta obtenida en 2027.
El límite de ingresos que permite optar por el impuesto a tanto alzado sobre los ingresos registrados se reducirá de 2 millones de euros a 250.000 euros. La parte de determinados ingresos obtenidos durante el año que exceda de 300.000 euros tributará al 17 %. Al igual que en el CIT, serán determinantes los ingresos obtenidos en 2026. El contribuyente solo podrá optar por el régimen a tanto alzado para 2027 si sus ingresos de 2026 no superan el equivalente a 250.000 euros.
Los cambios previstos en el PIT y en el CIT están estrechamente vinculados, ya que la subida del tipo del CIT al 22 % para los mayores contribuyentes será la principal fuente de financiación de la reforma de la escala del PIT.
Proyecto UD459: aumento temporal del CIT en los sectores de los combustibles, del gas y de la energía
Por su parte, el proyecto UD459 prevé aplicar temporalmente tipos incrementados del CIT a los contribuyentes con ingresos superiores a 50 millones de euros que realicen determinados tipos de actividad y cumplan requisitos adicionales relativos a la proporción de los ingresos procedentes de dicha actividad y al grupo al que pertenecen. El requisito de pertenencia a un grupo no se aplicará a los contribuyentes cuyos ingresos en el ejercicio fiscal anterior superaron los 750 millones de euros. Cuando la proporción sea igual o superior al 33 % pero inferior al 75 %, el tipo incrementado afectará a la parte proporcional de la base imponible. Se trata, entre otras, de las siguientes actividades:
- extracción de gas natural y petróleo crudo;
- comercialización y producción de combustibles gaseosos y líquidos;
- transporte de energía eléctrica;
- distribución de energía eléctrica, con una excepción para las empresas integradas verticalmente.
Las disposiciones también abarcarán a los grupos fiscales de los que forme parte una sociedad que realice dicha actividad.
El tipo será, por regla general, del 30 %, del 26 % y del 23 % en los ejercicios fiscales que comiencen, respectivamente, en 2027, 2028 y 2029. El proyecto prevé ajustes en caso de cambio o prolongación del ejercicio fiscal, así como la aplicación continuada de un tipo determinado en ejercicios posteriores si, al cierre del ejercicio anterior, el periodo total de su aplicación fue inferior a 12 meses naturales consecutivos. Por ello, los tipos incrementados también podrían aplicarse después de 2029. El mecanismo se inspira en la solución aplicada con anterioridad al sector bancario en Polonia.
Proyecto UD116: exención del CIT mínimo
El proyecto UD116 prevé eximir del CIT mínimo polaco a los contribuyentes cuyos ingresos de explotación procedan mayoritariamente de la venta de electricidad, calor o gas canalizado. La exención se justifica por la intensa regulación del sector, la volatilidad del mercado y el riesgo de que el impuesto se repercuta en los precios a los consumidores finales.
Conclusión
Los cambios previstos en Polonia podrían aumentar significativamente la carga tributaria de las mayores empresas. Las más afectadas serán las entidades de los sectores de los combustibles, del gas y de la energía, cuyo tipo del CIT en 2027 podría alcanzar el 30 %. Los proyectos abarcan también el CIT mínimo, la escala del PIT, la contribución solidaria y el régimen a tanto alzado. Por tanto, su impacto va más allá de las liquidaciones corrientes y puede afectar también a la política retributiva, a la financiación de la actividad y a las liquidaciones dentro de los grupos de sociedades.
Profesional de contacto

