## [Reforma podatkowa w Polsce od 2027 r.: wyższy CIT dla największych podatników i zmiany w PIT](/pl/pl-PL/news/reforma-podatkowa-w-polsce-od-2027-r-wyzszy-cit-dla-najwiekszych-podatnikow-i-zmiany-w-pit)
# Reforma podatkowa w Polsce od 2027 r.: wyższy CIT dla największych podatników i zmiany w PIT
Polska - 28 / 10 / 2026
Maciej Nowicki i Angela Kopczyk
-
- [](https://www.linkedin.com/sharing/share-offsite/?url=https://www.garrigues.com/pl/pl-PL/news/reforma-podatkowa-w-polsce-od-2027-r-wyzszy-cit-dla-najwiekszych-podatnikow-i-zmiany-w-pit)
- []()
- []()
Previous Next
**Projektowane zmiany w podatkach dochodowych mogą od 1 stycznia 2027 r. zwiększyć obciążenia podatkowe części przedsiębiorców. Zmienić ma się również skala podatkowa w PIT oraz zasady opodatkowania ryczałtem od przychodów ewidencjonowanych.**
W Polsce trwają prace nad trzema projektami ustaw, które od 2027 r. istotnie zmienią opodatkowanie przedsiębiorców i osób fizycznych. Zmiany dotyczą m.in. CIT, PIT, ryczałtu od przychodów ewidencjonowanych oraz niektórych przedsiębiorstw z sektora energetycznego. Choć projekty regulują różne obszary, tworzą jeden pakiet reform.
Proponowane obniżenia PIT mają zostać sfinansowane m.in. z wyższego CIT dla największych podatników oraz z ograniczenia dostępu do ryczałtu. Według Ministerstwa Finansów pakiet jest neutralny dla budżetu:
- **UD458** – projekt nowelizacji ustaw o PIT, CIT i zryczałtowanym podatku dochodowym. Rada Ministrów przyjęła już projekt i skierowała go do Sejmu (druk nr 3147). Projekt przewiduje m.in. 22 % stawkę CIT oraz nową skalę podatkową w PIT.
- **UD459** – projekt ustawy o wsparciu przedsiębiorców sektorów energochłonnych z tytułu ponoszenia kosztów energii elektrycznej (druk nr 3159). Projekt zakłada czasowe podwyższenie CIT dla największych podmiotów z sektora paliwowego, gazowego i energetycznego. Wpływy mają finansować program wsparcia o budżecie 4,8 mld zł na lata 2027–2030.
- **UD116** – projekt nowelizacji ustaw o PIT, CIT oraz niektórych innych ustaw. Obejmuje m.in. zmiany w minimalnym CIT, a Rada Ministrów już go przyjęła i skierowała do Sejmu (druk nr 3137).
Ostateczny kształt przepisów może się zmienić w toku dalszych prac parlamentarnych. 1 stycznia 2027 r. pozostaje datą projektowaną, należy więc monitorować postęp procesu ustawodawczego.
## Projekt UD458: wyższy CIT dla największych podatników oraz zmiany w PIT i ryczałcie
**22 % stawka CIT dla podmiotów z przychodami powyżej 50 mln euro**
Projekt UD458 przewiduje podwyższenie stawki CIT z 19 % do 22 % dla dwóch grup podatników:
- podatników, których przychody w poprzednim roku podatkowym przekroczyły równowartość 50 mln euro;
- podatników, którzy w którymkolwiek dniu roku podatkowego bezpośrednio poprzedzającego dany rok podatkowy byli jednostkami składowymi grup objętych ustawą o opodatkowaniu wyrównawczym jednostek składowych grup międzynarodowych i krajowych (Pillar 2) – bez względu na wysokość przychodów.
Stawka 22 % nie zastąpi szczególnych stawek bankowych z art. 19 ust. 1 pkt 3 i 4 ustawy o CIT, może natomiast objąć pozostałą część podstawy opodatkowania podatkowej grupy kapitałowej, w której skład wchodzi bank.
Dla pozostałych przedsiębiorców stawka 19 % i 9 % mają pozostać bez zmian. Zgodnie z uzasadnieniem rozwiązanie ma zwiększyć udział największych podmiotów w finansowaniu wydatków publicznych.
Warto podkreślić, że próg 50 mln euro dotyczy przychodów i decyduje jedynie o tym, czy podatnik zostanie objęty wyższą stawką. Sama stawka 22 % będzie stosowana do podstawy opodatkowania, czyli co do zasady do dochodu, a nie do całego przychodu. Przeliczenie limitu ma następować według średniego kursu NBP z ostatniego dnia roboczego poprzedniego roku podatkowego, z zaokrągleniem do 1 tys. zł.
U podatników, których rok podatkowy pokrywa się z kalendarzowym, o stawce na 2027 r. przesądzą przychody osiągnięte w 2026 r. Przedsiębiorstwa zbliżające się do progu 50 mln euro powinny więc już teraz zweryfikować prognozę przychodów.
**Skutki dla rozliczeń w ramach Pillar 2**
Wyższa stawka nominalna nie zmienia konstrukcji zasad GloBE, czyli globalnego minimalnego opodatkowania w ramach Pillar 2. Może jednak podnieść efektywną stawkę podatkową polskich jednostek składowych, a przez to zmniejszyć ewentualny krajowy podatek wyrównawczy (QDMTT). Efekt będzie zależał od sytuacji poszczególnych jednostek, w tym od korzystania z preferencji, np. w ramach Polskiej Strefy Inwestycji. Grupy objęte Pillar 2 powinny zatem uwzględnić planowane zmiany przy modelowaniu efektywnej stawki podatkowej oraz prognozowaniu przyszłych zobowiązań podatkowych.
**Zmiany w PIT i ryczałcie od przychodów ewidencjonowanych**
Projekt UD458 przewiduje również wprowadzenie trzystopniowej skali podatkowej ze stawkami 12 %, 24 % i 32 %. Nowa skala ma być stosowana pod warunkiem wejścia w życie 1 stycznia 2027 r. wskazanych przepisów dotyczących CIT i ryczałtu, które mają ją finansować:
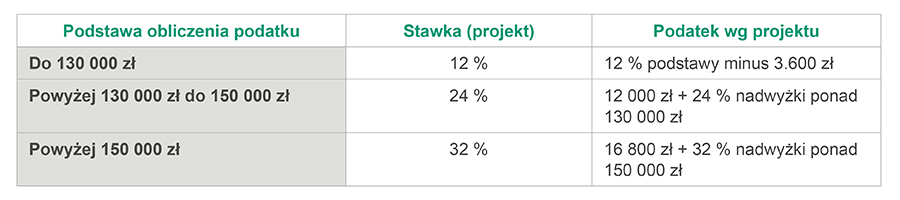
Projekt nie zmienia kwoty wolnej od podatku, która obecnie wynosi 30 000 zł.
Projekt zakłada także podwyższenie stawki daniny solidarnościowej, płaconej od nadwyżki rocznego dochodu ponad 1 mln zł, z 4 % do 5 %. Nowa stawka miałaby dotyczyć daniny płatnej w 2028 r., czyli dochodów wykazywanych w zeznaniach za 2027 r.
Limit przychodów uprawniający do wyboru ryczałtu od przychodów ewidencjonowanych ma zostać obniżony z 2 mln euro do 250 tys. euro. Nadwyżka określonych przychodów ponad 300 tys. euro osiągnięta w trakcie roku będzie opodatkowana stawką 17 %. Podobnie jak w CIT, kluczowe będą przychody osiągnięte w 2026 r. Podatnik wybierze ryczałt na 2027 r. tylko wtedy, gdy jego przychody w 2026 r. nie przekroczą równowartości 250 tys. euro.
Planowane zmiany w PIT i CIT są ze sobą ściśle powiązane, gdyż podwyższenie stawki CIT do 22 % dla największych podatników ma stanowić główne źródło finansowania reformy skali podatkowej PIT.
## Projekt UD459: czasowo podwyższony CIT w sektorze paliwowym, gazowym i energetycznym
Projekt UD459 przewiduje z kolei czasowe stosowanie podwyższonych stawek CIT wobec podatników z przychodami powyżej 50 mln euro, którzy prowadzą określone rodzaje działalności i spełniają dodatkowe warunki dotyczące udziału przychodów z tej działalności oraz grupy, do której należą. Warunek przynależności do grupy nie ma obowiązywać podatników, których przychody w poprzednim roku podatkowym przekroczyły 750 mln euro. Przy udziale od 33 % do poniżej 75 % podwyższona stawka ma dotyczyć proporcjonalnej części podstawy opodatkowania. Chodzi m.in. o:
- wydobycie gazu ziemnego i ropy naftowej,
- obrót paliwami gazowymi i ciekłymi oraz ich wytwarzanie,
- przesył energii elektrycznej,
- dystrybucję energii elektrycznej, z zastrzeżeniem wyjątku dla przedsiębiorstw zintegrowanych pionowo.
Przepisy obejmą też podatkowe grupy kapitałowe, w których skład wchodzi spółka prowadząca taką działalność.
Stawka ma wynosić co do zasady 30 %, 26 % i 23 % w latach podatkowych rozpoczynających się odpowiednio w 2027 r., 2028 r. i 2029 r. Projekt przewiduje przesunięcia związane ze zmianą lub wydłużeniem roku podatkowego oraz dalsze stosowanie danej stawki w kolejnych latach podatkowych, jeżeli na koniec poprzedniego roku łączny okres jej stosowania był krótszy niż 12 kolejnych miesięcy kalendarzowych. Dlatego podwyższone stawki mogą obowiązywać także po 2029 r. Mechanizm nawiązuje do rozwiązania zastosowanego wcześniej wobec sektora bankowego.
## Projekt UD116: zwolnienie z minimalnego podatku dochodowego
Projekt UD116 przewiduje zwolnienie z minimalnego CIT dla podatników, u których większość przychodów operacyjnych pochodzi ze sprzedaży energii elektrycznej, ciepła lub gazu przewodowego. Uzasadnieniem jest silna regulacja sektora, zmienność rynku oraz ryzyko przerzucenia podatku na ceny dla odbiorców końcowych.
## Podsumowanie
Planowane zmiany mogą istotnie zwiększyć obciążenia największych przedsiębiorstw. Najmocniej odczują je podmioty z sektora paliwowego, gazowego i energetycznego, dla których stawka CIT w 2027 r. może wynieść 30 %. Projekty obejmują też minimalny CIT, skalę PIT, daninę solidarnościową i ryczałt. Ich wpływ wykracza więc poza bieżące rozliczenia i może dotyczyć także polityki wynagrodzeń, finansowania działalności i rozliczeń w grupach kapitałowych.
[Polska](/pl/pl-PL/tags/polska), [Prawo Podatkowe](/pl/pl-PL/tags/prawo-podatkowe), [Europa](/pl/pl-PL/tags/europa)
---
Niniejsza publikacja ma wyłącznie charakter informacyjny i nie stanowi porady prawnej ani innej formy profesjonalnego doradztwa. Nie ma ona również na celu wyczerpującego omówienia regulacji, której dotyczy, dlatego zaleca się zapoznanie z jej oficjalnym brzmieniem oraz zasięgnięcie stosownej porady specjalistycznej. Garrigues nie ponosi odpowiedzialności za wykorzystanie informacji zawartych w niniejszej publikacji ani nie jest zobowiązany do ich aktualizowania po jej opublikowaniu.
---
### Kontakt

[Maciej Nowicki](/pl/pl-PL/team/maciej-nowicki)
[Kontakt]()
- +48 22 540 6100
[Warszawa](https://www.garrigues.com/pl/pl-PL/office/warszawa)
[Inni prawnicy](../team)
### Powiązane usługi
- [Prawo podatkowe ](/pl/pl-PL/services/prawo-podatkowe)
### Powiązane biura
- - [Warszawa](/pl/pl-PL/office/warszawa)
## Znajdź publikację
Wybierz usługę Agrobiznes i żywność Ekonomia danych, prywatność i cyberbezpieczeństwo Energetyka Farmacja, biotechnologia i nauki o zdrowiu Human Capital Services Infrastruktura Logistyka, transport lądowy, lotniczy i morski Media i rozrywka Moda Prawo administracyjne i konstytucyjne Prawo bankowe i finansowe Prawo europejskie i prawo konkurencji Prawo handlowe, fuzje i przejęcia Prawo karne i dochodzenia wewnętrzne Prawo nieruchomości Prawo podatkowe Prawo pracy Prawo urbanistyczne i ochrona środowiska Private equity Przedsiębiorstwo rodzinne Przemysł motoryzacyjny Regulacje Finansowe Restrukturyzacja i upadłość firm Rozwiązywanie sporów - sprawy sądowe i postępowania arbitrażowe Rynki kapitałowe Sport Startups & Open innovation Technologia, komunikacja i gospodarka cyfrowa Turystyka i hotelarstwo Ubezpieczenia Własność przemysłowa i intelektualna Zrównoważony rozwój Facet Services detail Facet Services detail
Wybierz rodzaj publikacji Publikacje Newslettery Laws: amendments at a glance Seria wydawnicza "Colección Garrigues" Wiadomości Facet Publication type detail Facet Publication type detail
Minimum
Max
## Wyszukiwarka wiadomości